












標普500指數週五收盤進入回調區間,下跌3.59%,報6918.45點,錄得連續第七個交易日下跌,也是自2020年2月以來最長連跌。納斯達克綜合指數下跌5.28%,今年以來已轉為下跌超過2%。高盛指出,該指數較10月6日的紀錄高點低12%,其策略師也列出了在判斷市場見底前希望看到的三項信號。
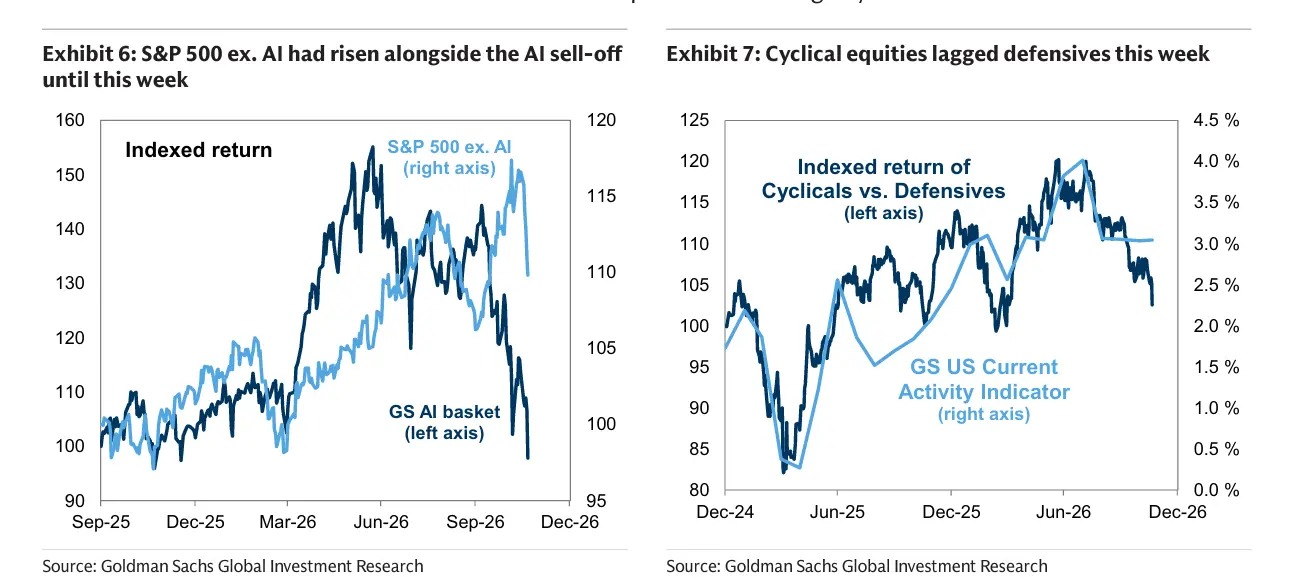
高盛在一份由Snider撰写的報告中表示,這輪拋售「本周已從AI退潮擴大為更廣泛的成長股調降」,並指出剔除AI後的標普500此前一直表現堅挺,但本周也從高點回落6%。高盛的AI股票籃子自10月6日以來已下跌32%。過去10天裏,週期股的表现落後於防禦股5個百分點。
高盛的這份報告是在週五市場大跌之前撰寫的,數據並未完全涵蓋當天的拋售情況。報告中的圖表價格截至11月19日,對沖基金數據也只到那一天。因此,問題在於週五是否已經提供了報告所尋找的訊號——市場狀況可能比報告所承認的還要糟糕。
三項條件
高盛表示,以下三項中的任何一項都可能支持市場見底並出現反彈:有消息提高市場對AI盈利的信心、聯邦儲備系統釋放鴿派信號,或投資者倉位大幅下降。
條件一:AI 盈利。這是市場正在檢驗的一項。投資者對表示,Anthropic與OpenAI之間的價格戰正在傷害雙方,並指出兩者的合計環比營收增速已從第二季的75%降至第三季的48%,而合計虧損則從79億美元擴大至約84億美元。路透援引的數據顯示,Anthropic的估值約为其過去12個月銷售額的40倍。美國銀行資產管理公司的一位高官表示,這一估值「假設未來多年都將保持快速增長」。高盛自己的展望則稱,2028年及以後的AI前景「高度不確定」。
條件二:聯邦儲備系統期貨市場顯示,12月加息的概率約為95%,聯邦儲備系統將於12月9日召開會議。高盛經濟學家預計,聯邦儲備系統將在12月和3月加息,將聯邦基金利率推升至4.25%至4.5%的峰值。短期內出現鴿派信號的可能性看起來不大。週五,投資者出於避險需求大舉買入國債,但這並不等同於聯邦儲備系統的轉向。費城聯邦儲備銀行主席表示,由於通脹過高,聯邦儲備系統還需要再次加息。10年期美國國債收益率接近5%。
條件三:投資者倉位大幅下降。這往往標誌著過去一些回撤的結束。
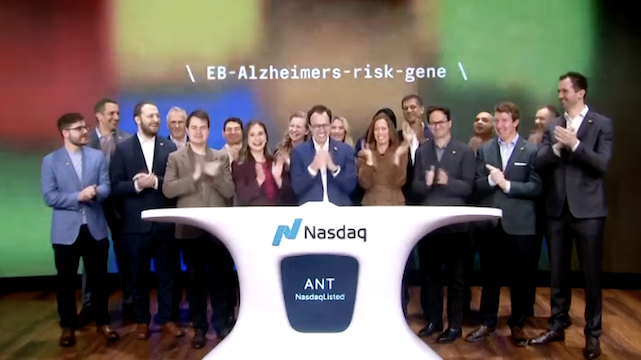
第一項條件至少可以說仍不明朗。這次歷史性的發行,在某種程度上變成了對整個發行交易的公投;將這樣的壓力放在一家雖然極其重要、但仍然只是單一公司的身上並不公平。該公司在承銷商行使超額配售權後募資935億美元,超過此前857億美元的紀錄,成為史上最大規模的發行。其股價週四上漲17%,但週五回吐了大部分漲幅,收於88.91美元,與83美元的目標價格並不遠。有關人士表示:“股價回落得相對較快。我不認為投資者覺得這家公司本身有任何根本性的問題……我認為他們只是對這個市場持懷疑態度。”負責穩定股價的承銷商摩根士丹利已結束其支持頭寸,移除了一个潛在的支撐因素。
輝達週五下跌14%,創近兩年來最差單日表現。本周累計下跌22.9%,自10月6日以來已下跌47.5%,市值蒸發2.7萬億美元。路透報導稱,美國證券交易委員會正在調查其會計做法。Jensen Huang於11月12日辭去首席執行官職務,首席財務官Colette Kress擔任臨時首席執行官。華爾街“恐慌指數”VIX收於35.89點,創19個月新高。
CFRA Research 的 Arun Sundaram 表示:“現在就是一場崩盤。” JPMorgan Asset Management 的 David Kelly 則持不同觀點:“這不是致命疾病,甚至連流感都算不上。”
仓位尚未徹底出清
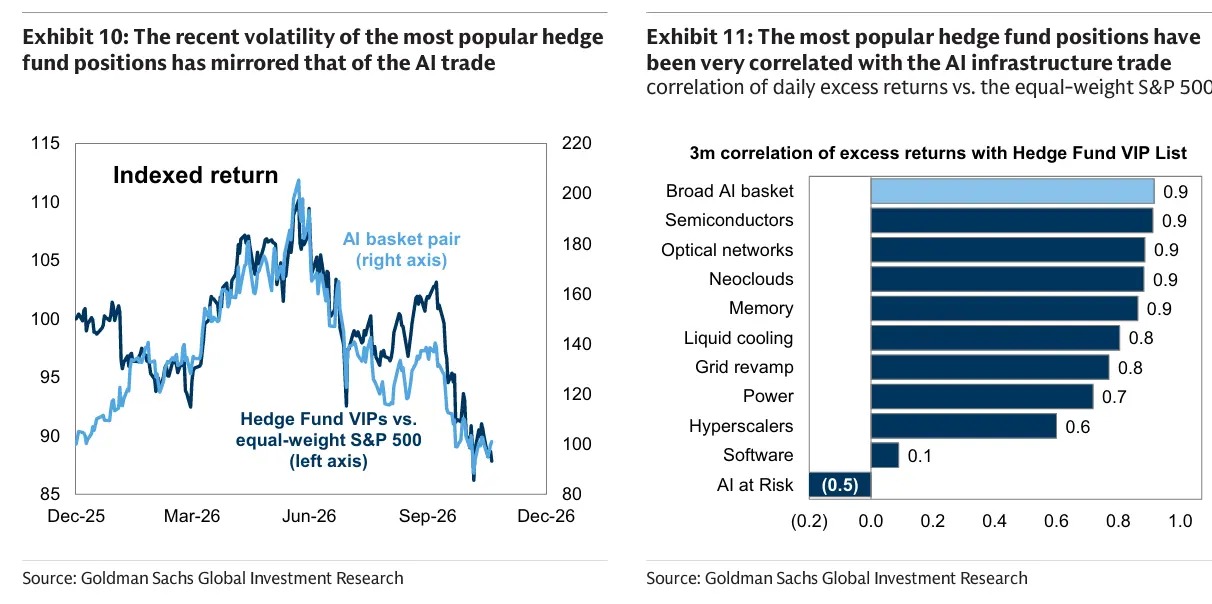
在第三項條件上,高盛的報告稱,對沖基金已經開始減持頭寸。其淨槓杆水平降至2025年4月以來的最低點。配套報告《Snider的Hedge Fund Trend Monitor》顯示,對沖基金最受歡迎的多頭頭寸高度集中於AI交易上,而這些頭寸在過去六個月中表現落後於標普500指數14個百分點。這是該指數20年歷史中表現最差的階段之一。報告將對沖基金的處境描述為「受挫且正在擴散」。
但高盛更廣泛的情緒指標仍高於平均水平。美國股票共同基金和ETF在今年第四季迄今已吸引近1700億美元資金流入。資產管理機構的淨股票期貨頭寸處於過去10年中的第82百分位。高盛股票策略師估計,AI熱潮已將標普500盈利水平推高至趨勢線之上25%。高盛研究部稱,AI資本支出貢獻了今年盈利增長的「約一半」。
華爾街對於這是否就是頂部意見分歧。Capital Economics預計市場還會進一步下跌。高盛11月17日的展望報告是在此次下跌之前寫成的,預計到2027年底標普500將達到8700點。11月20日的報告給出的區間約為5800點至8100點,取決於投資者是否重新恢復對盈利的信心。以週五收盤價計算,這意味著還有大約16%的下行空間和17%的上行空間。上述百分比為本文作者根據數據計算,並非高盛原文所述。
自1980年以來,標普500指數經歷了22次回調,其後三個月的平均回報率為4%,其中17次錄得上漲。而E* Trade 的研究則沒有那麼樂觀。自1983年以來,在14次標普500指數首次收盤於紀錄高點下方10%或更多的情況中,有5次最終演變為熊市。