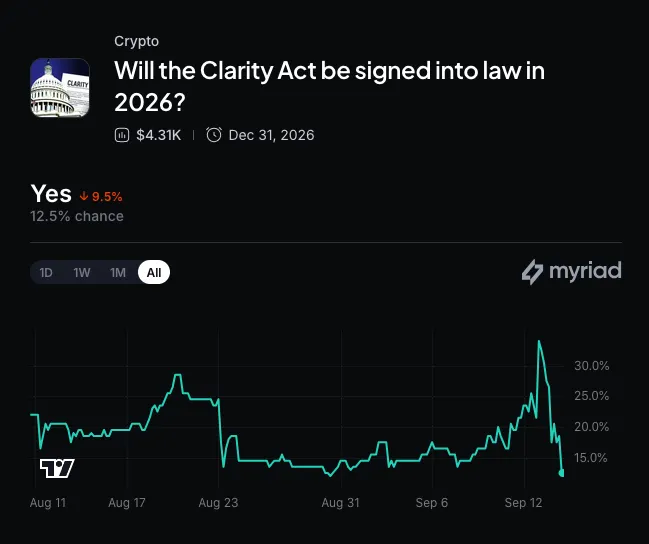


美国参议院即将就《Clarity Act》进行关键程序性投票,银行业与加密行业围绕稳定币奖励条款的分歧同步升温。八家银行业组织认为,修订后的法案仍可能允许发行方以奖励形式提供类存款利息,从而吸引资金流出银行体系。
银行业要求删改奖励条文
联名机构包括美国银行家协会、银行政策研究所和美国独立社区银行家协会,覆盖大型银行与社区银行。它们在致参议院领导层的信中称,法案虽然试图区分稳定币奖励与传统利息,但现有写法仍留有规避空间。
银行业要求删除限制条款中的“solely”表述,并希望把“等同”标准改为“实质上相似”标准。按其说法,这样可以把形式不同、但效果接近存款利息的激励安排一并纳入限制范围。
余额和持有期限成争议点
银行业还要求删去一项例外条款。该条款允许某些本可被允许的奖励,与客户持有余额、持有时长或账户资历挂钩。银行业组织认为,这些指标本就是利息计算的常见依据,保留例外会削弱前面的限制。
它们称,这类激励可能把原本留在银行的资金吸引到支付型稳定币,进而影响银行向住房按揭、农业和小企业贷款提供资金。信中尤其提到,社区银行和地方性银行更容易承受这类压力。
“断路器”被指启动过晚
除奖励条款外,银行业也反对法案中的存款外流“断路器”机制。它们认为,这一机制要在大量存款已经流出后才会触发,难以发挥前置防护作用,因此不能算有效保障。
这并非银行业首次提出类似诉求。今年 5 月,六家银行业组织已提出相近要求。随着参议院即将表决修订版《Clarity Act》,围绕稳定币奖励是否应被视作变相利息的争论,正成为法案推进前的焦点之一。