Adyen股价下跌,原因是公司意外将2026年EBITDA利润率目标从约52%下调至50%,并撤回了更长期的盈利目标。
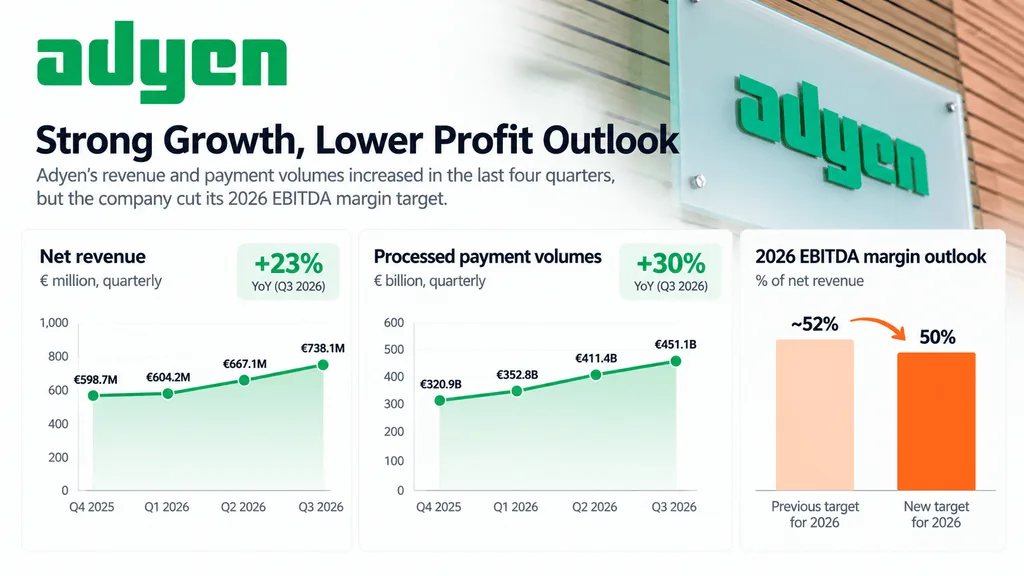
根据Adyen官方发布的第三季度业务更新,净营收同比增长23%,至7.381亿欧元,高于市场预期的7.303亿欧元。处理的支付交易量增长30%,至4,511亿欧元,同样超过预期。
利润率前景下调拖累Adyen股价
Adyen修订后的展望反映出公司计划加快对员工、软件以及近期收购业务的投入。
公司预计今年EBITDA利润率为50%,低于此前约52%的预期。公司还取消了到2028年将利润率提升至55%以上的目标。
管理层表示,这一调整将为扩大其支付、计费、忠诚度和金融产品业务提供更大灵活性。
不过,投资者对失去长期盈利可见度反应负面。路透社称,该股年内跌幅已扩大至约40%。
AI计费和收购推动Adyen成本上升
Adyen的投资策略正越来越多地超越传统支付处理业务。
公司近期收购了Talon.One和Orb,扩大了其在客户忠诚度管理和计费软件方面的能力,其中包括为按AI模型使用量向客户收费的公司提供服务的产品。
联席首席执行官Ingo Uytdehaage对路透社表示,计费服务需求增长正推动公司进一步招聘。Adyen预计将在2026年新增约1,000至1,100名员工。
公司目前已服务微软和LVMH等大型企业,同时也在扩大与GetYourGuide、Toast及其他国际商户的合作关系。
其Platforms部门收入增长46%,显著跑赢整体业务。Unified Commerce收入增长29%,Digital收入增长16%。
随着金融科技公司竞争提供超越传统交易的更多服务,这一扩张正在展开。
例如,Stripe今年早些时候对PayPal的兴趣,显示出围绕成熟支付服务商的整合压力。
为何投资者质疑金融科技估值
Adyen维持2026年按固定汇率计算的营收增长预期在21%至23%,并预计资本支出将维持在净营收的约7%。
不过,公司要到2月才会提供新的2027年财务目标,这意味着投资者暂时无法看到其此前的中期盈利基准。
更广泛的支付行业正面临来自传统金融科技提供商和基于区块链的结算基础设施的竞争加剧。
Visa不断扩大的稳定币战略以及OpenUSD的发展,说明成熟公司正在探索替代性支付网络。
Emir Abyazov
Coinpaper主编,负责推动以数据为驱动的编辑运营、以SEO为导向的内容发现,以及面向受众的叙事,覆盖加密货币、AI和金融科技领域。