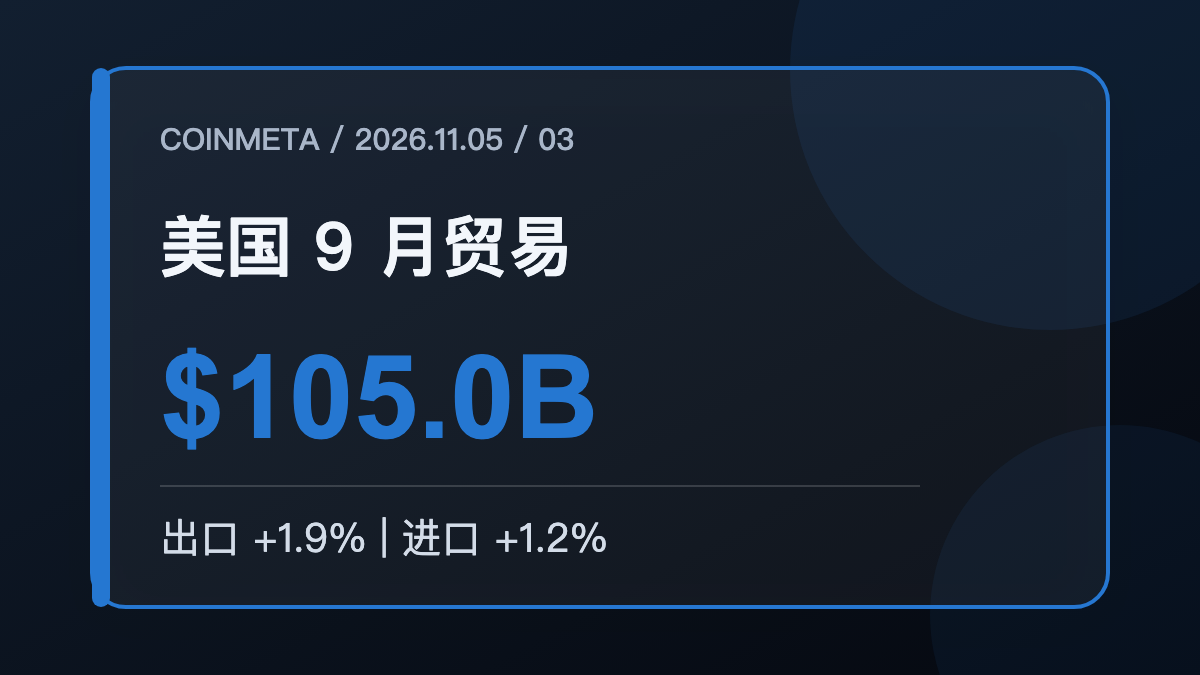
美国9月商品和服务贸易逆差为1050亿美元,比修正后的8月减少7亿美元,降幅仅0.7%。表面看,逆差变小像是外部需求改善,但同一份官方数据给出了更复杂的图景:出口增长1.9%至3215亿美元,进口也增长1.2%至4266亿美元。逆差收窄不是因为进口降温,而是出口增量略高于进口增量。对市场而言,这比单看一个“逆差下降”的标题更重要。
两边都涨,差额才略微缩小
9月出口增加58亿美元,进口增加52亿美元,两者相差只有6亿美元左右,最终体现在逆差减少7亿美元。商品逆差减少7亿美元至1359亿美元,服务顺差则小幅降至309亿美元。也就是说,主要改善来自商品端,而不是服务贸易突然走强。
这种结构说明美国国内需求依然有韧性。若经济明显转弱,进口往往会先收缩;但9月进口继续扩大,企业和消费者仍在购买海外资本品、消费品和服务。出口增长同时出现,表明外部市场也在吸收更多美国商品与服务。贸易数据因此不是简单的“好”或“坏”,而是两个方向都活跃、差额变化有限。
电脑和配件把资本品进口推高
商品进口中,资本品增加116亿美元,是最醒目的推动项。电脑进口增加76亿美元,电脑配件增加57亿美元,半导体进口则减少12亿美元。这组数字很容易让人联想到数据中心和人工智能投资,但官方贸易表只描述商品流量,并不能直接证明所有增量都来自AI建设。更稳妥的读法是:企业设备相关进口显著上升,说明资本开支链条仍在吸收大量海外供给。
消费品进口增加24亿美元,其中药品制剂增加29亿美元。工业用品和材料进口减少37亿美元,原油进口下降13亿美元。不同类别方向分化,说明总进口增长并非全面普涨,而是集中在资本品和部分消费品。分析通胀时也要注意,这些数据按季节调整,但没有扣除价格变化,名义金额上升可能同时包含数量与价格因素。
出口增长也有自己的结构
商品出口增加51亿美元至2110亿美元。资本品增加38亿美元,其中电脑增加13亿美元、电脑配件增加8亿美元、民用飞机增加7亿美元;食品、饲料和饮料增加19亿美元,大豆增加13亿美元。消费品增加8亿美元,药品制剂贡献7亿美元。工业用品和材料则减少10亿美元,非货币黄金下降34亿美元,原油增加12亿美元。
服务出口增加7亿美元至1105亿美元,旅行服务增加3亿美元,知识产权使用费增加1亿美元。服务进口增加8亿美元至797亿美元,其中旅行增加5亿美元、运输增加2亿美元。服务顺差没有扩大,意味着本月逆差改善主要不能归功于美国传统的服务贸易优势。
年内改善与近三个月恶化并存
今年前九个月,商品和服务逆差较上年同期减少924亿美元,降幅12.2%;出口增加2973亿美元,增幅11.6%,进口增加2049亿美元,增幅6.2%。这个年内累计口径显示出口增速明显快于进口,是逆差改善的主要来源。
但三个月移动平均给出另一层信号:截至9月的三个月平均逆差增加113亿美元至1012亿美元。平均出口增加14亿美元至3160亿美元,平均进口却增加127亿美元至4172亿美元。单月逆差略降,并没有扭转近几个月平均逆差扩大的趋势。投资者如果只抓住9月的0.7%降幅,可能低估进口端持续走强的速度。
真实贸易差额反而扩大
按2017年美元计算的实际商品逆差9月增加35亿美元,增幅3.0%,达到1195亿美元。实际商品出口只增长0.1%至1522亿美元,实际商品进口增长1.4%至2716亿美元。名义口径的商品逆差在国际收支调整后略有改善,实际口径却扩大,差异部分与非货币黄金的调整有关。
这提醒市场,贸易数据既受数量影响,也受价格和统计调整影响。判断它对国内生产总值的贡献,不能直接把名义逆差的变化照搬过去。更可靠的做法是结合实际出口、实际进口以及后续修正,观察净出口究竟是支撑还是拖累经济增长。
市场真正要看的不是一个箭头
9月数据最值得关注的不是逆差“下降”,而是进口仍强、资本品流量突出、近三个月平均逆差扩大。它既可以被理解为美国需求和企业投资保持活跃,也意味着净出口未必能持续贡献增长。未来几个月,如果电脑和配件进口继续高位,而出口增量无法同步跟上,单月的小幅改善很容易被逆转。
贸易数字常被压缩成一个方向箭头,但这份报告更像一张经济切片:企业设备需求、药品消费、能源流动、旅行服务和黄金调整同时作用。读懂它的关键,是先把出口和进口分别拆开,再讨论差额。1050亿美元不是答案,而是六个不同需求故事相减后的结果。