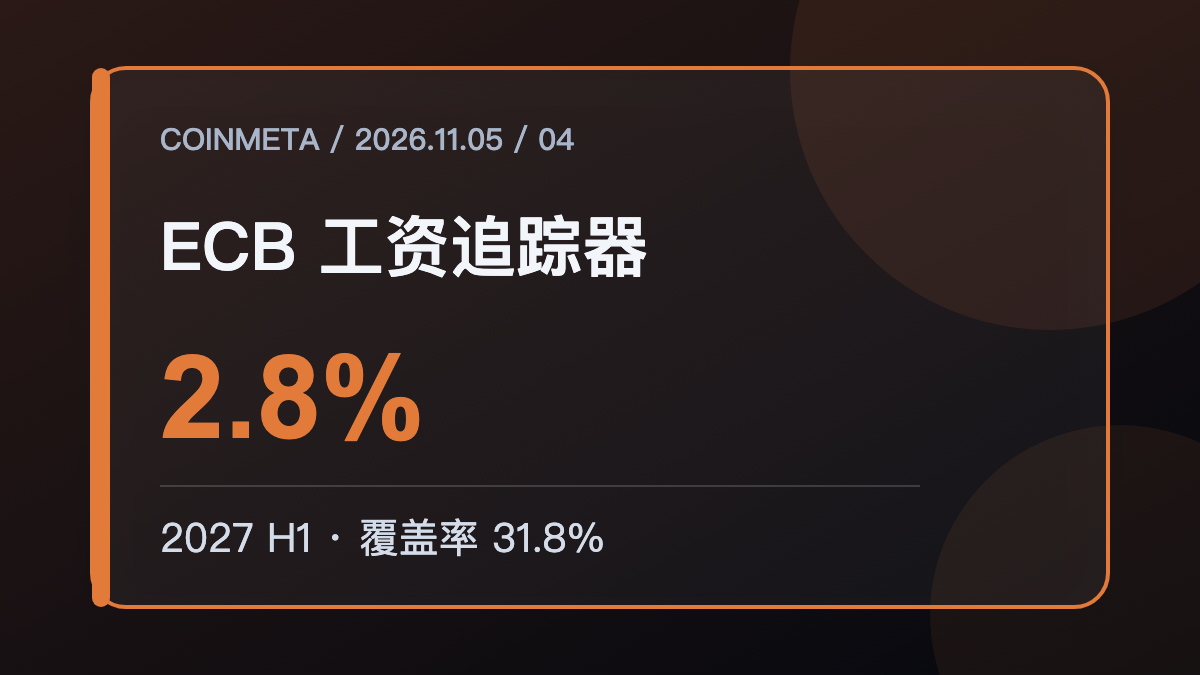
欧洲央行11月4日更新工资追踪器:包含一次性支付并平滑处理的总体指标,2026年全年为2.3%,2026年下半年为2.7%,2027年上半年升至2.8%,到2027年第三季度回落至2.4%。如果只看这条曲线,很容易得出“工资压力先升后降”的结论;但2027年第三季度的数据目前只覆盖23.3%的相关员工。越往未来,信号越薄,这正是这份报告最需要被认真阅读的地方。
工资追踪器不是工资预测
这套指标来自九个欧元区国家正在生效的集体谈判协议,利用协议中的工资安排观察未来已知的变化。它能比传统统计更早看到已签约工资如何演进,但不能覆盖尚未签订的新协议,也不是对所有劳动者工资的完整预测。欧洲央行明确提醒,前瞻部分取决于当前数据库,会随着新协议加入而修订。
2026年员工覆盖率为46.2%,2027年上半年降至31.8%,第三季度进一步降到23.3%。因此,2027年第三季度2.4%的数字不能与2026年2.3%的全年数字等量齐观。前者更像“已知协议给出的暂时路径”,后者拥有更广覆盖。把低覆盖的远期值当成确定的工资降温,会把统计工具用成预测口号。
一次性支付让曲线变得难读
欧洲近年的集体谈判中,一次性通胀补偿、奖金和追溯工资很常见。总体工资追踪器把一次性支付平滑到12个月,以便观察季度和月度走势;另一个指标保留未平滑的一次性支付,更适合看年度变化;剔除一次性支付的版本,则更接近长期或结构性的谈判工资增长。
2026年上半年总体指标偏低,部分原因是2024年下半年发放的一次性款项没有在之后重复,形成机械性的同比拖累。这个影响在2026年下半年完全消退,所以总体指标从上半年的低位回到2.7%左右,并不等于企业突然大幅加薪。统计基数变化和真实谈判结果必须分开。
剔除一次性支付后,压力更稳定
剔除一次性支付的工资追踪器,2026年平均为2.6%,2027年前三个季度平均为2.8%。其中2027年第一季度为2.8%,第二季度为2.9%,第三季度为2.5%。这组数据表明,永久性的谈判工资增长可能比2026年略高,但并没有出现失控式加速。
总体指标在2027年上半年为2.8%,第三季度降到2.4%;剔除一次性支付后,第三季度为2.5%。两条曲线接近,说明最近签订协议中一次性支付的作用有限。不过,覆盖率下降仍然限制了结论强度。未来更多协议签订后,远期数值可能被明显改写。
对通胀意味着什么
工资增长是服务通胀和企业成本的重要来源,但不能机械地转换成消费者价格。生产率提高可以吸收部分工资成本,企业利润率也可能调整;不同行业的工资传导速度不同。欧洲央行9月宏观预测中,2026年人均雇员报酬增速为3.3%,高于工资追踪器的2.3%,正说明谈判工资只是整体劳动收入的一部分。
货币政策制定者真正关心的是工资、生产率和利润率共同作用后的单位劳动成本。如果结构性工资增长稳定在接近3%的水平,而生产率改善有限,服务价格仍可能保持黏性;如果生产率上升或企业吸收成本,通胀压力就会缓和。追踪器提供了一块拼图,却不能单独决定利率方向。
修订本身就是信息
与9月发布的数据相比,2026年下半年和2027年上半年的总体指标平均上修约0.1个百分点。幅度不大,但它显示新协议进入数据库后,前瞻路径会持续变化。对交易者而言,与其盯住某个远期点位,不如观察每次更新的修订方向、覆盖率变化和国家构成。
不同国家的覆盖差异也很大。2027年第三季度,法国覆盖率只有1.3%,芬兰为59.1%,意大利为42.4%。欧元区总体数字因此可能更多反映部分国家已签协议的情况,而不是所有成员国同步走势。国家权重和协议更新节奏,都会影响短期读数。
一个更诚实的结论
这次更新支持的结论很克制:2026年下半年至2027年上半年,已知协议显示谈判工资增速略高;剔除一次性支付后,2027年前三季度平均增速也略高于2026年。但远期覆盖不足,指标会修订,不能把它写成工资必然回升或必然降温。
数据最有价值的地方,恰恰是把确定和不确定同时摆出来。2.8%告诉市场已签协议的方向,31.8%的覆盖率告诉市场还不知道多少。对宏观分析而言,承认后一个数字的重要性,往往比把前一个数字做成醒目标题更接近事实。