

全球股市周二延续反弹势头,有望录得逾三个月来最佳两日涨幅,科技股回暖与油价持续回落共同提振市场情绪。亚洲市场领涨,韩国综指涨幅居前,美股期货小幅走高。
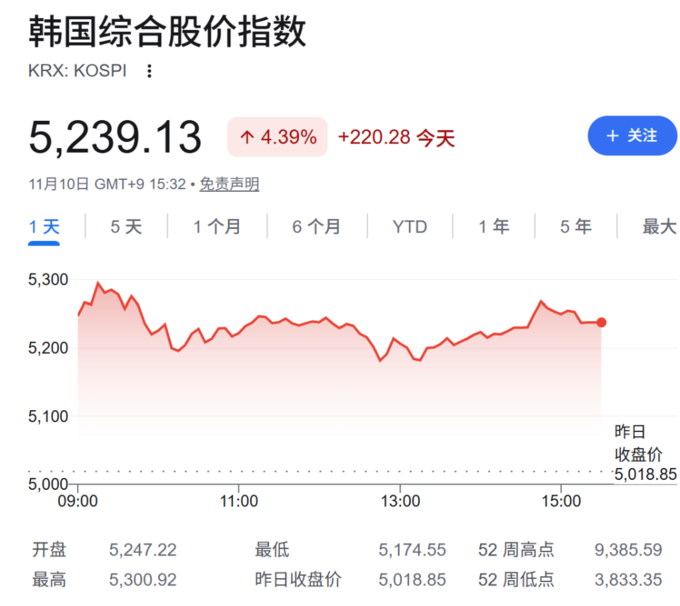
欧洲斯托克600指数上涨0.8%,突破收盘历史最高纪录。MSCI全球股票指数周二上涨0.4%,叠加周一2.2%的涨幅,全球股市正朝着三个月来最强两日表现迈进。在亚洲市场,韩国综合股价指数大涨4.4%,以芯片股为主的权重结构助推其成为当日表现最佳的主要市场,日本日经225指数和东证指数分别上涨2.9%和2%。
然而,此轮反弹能否持续仍存疑问。科技板块面临的监管风险、高企的估值、急剧攀升的资本支出以及人工智能投资回报的不确定性,构成持续压制市场的多重隐患。布伦特原油自8月以来首次跌破每桶90美元,日内跌幅达3.0%,报89.77美元/桶;WTI原油日内跌幅达3.0%,报84.23美元/桶。
Pepperstone Group策略师Dilin Wu表示:“油价的大幅下跌给市场提供了急需的喘息空间,缓解了部分通胀压力。但我们仍需观察买盘能否持续。抛售或许已有所缓和,但围绕人工智能支出与回报的疑问并未消散。”
欧洲斯托克600指数上涨0.8%,突破收盘历史最高纪录。欧洲斯托克50指数开盘涨1.1%,德国DAX指数涨1.1%,英国富时100指数涨0.8%,法国CAC 40指数涨1.2%。英飞凌涨4.6%,此前公司上调数据中心业务销售展望,预计财年营收将显著增长。
日经225指数收盘上涨2.9%,报60459.58点。日本东证指数收盘上涨2%,报3893.71点。韩国首尔综指收盘涨4.4%,报5239.13点。
美国10年期国债收益率下降1个基点至4.87%,德国10年期国债收益率上涨1个基点至3.26%。现货黄金下跌0.4%,报每盎司4,121.21美元。布伦特原油自8月以来首次跌破每桶90美元,日内跌幅达3.0%,报89.77美元/桶;WTI原油日内跌幅达3.0%,报84.23美元/桶。
科技板块领衔反弹,但质疑声未散
此轮反弹的核心驱动力来自科技股的修复性上涨。上周,美国中期选举民主党横扫国会,市场担忧这将导致对人工智能行业的监管收紧,芯片股首当其冲遭遇抛售,MSCI全球股票指数上周收于六个月低位。
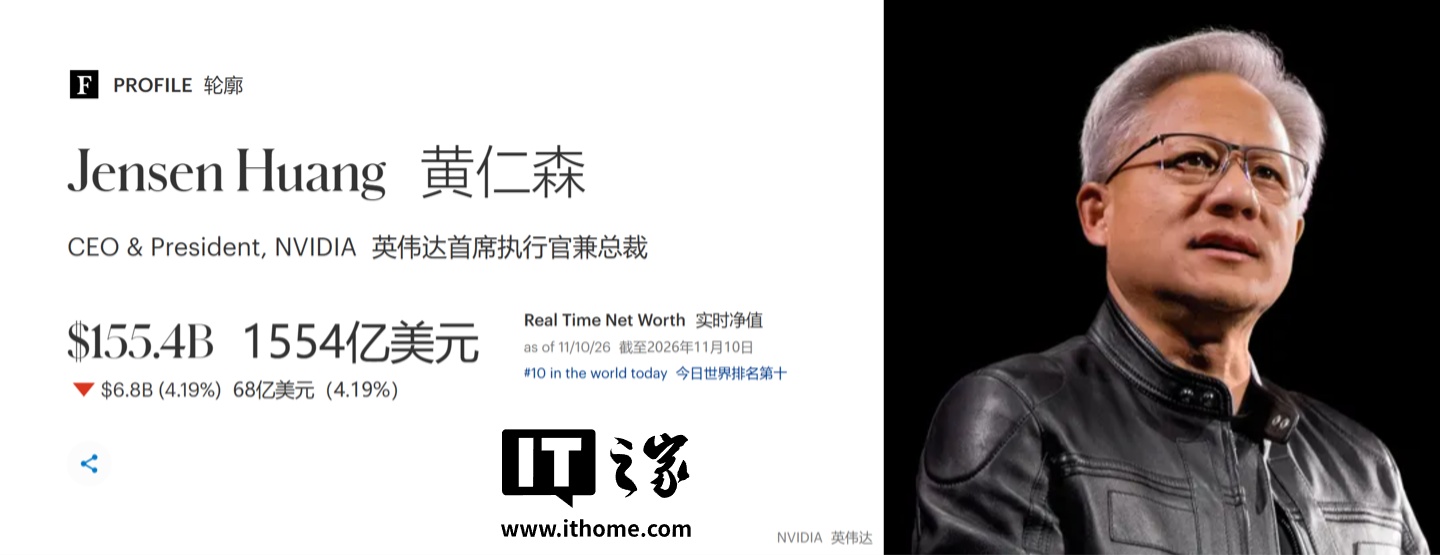
周一美股市场已率先大幅反弹,纳斯达克100指数涨3.4%,美国费城半导体指数飙升近7%。不过,英伟达逆势下跌4.3%,原因是首席执行官黄仁勋承认婚外情。
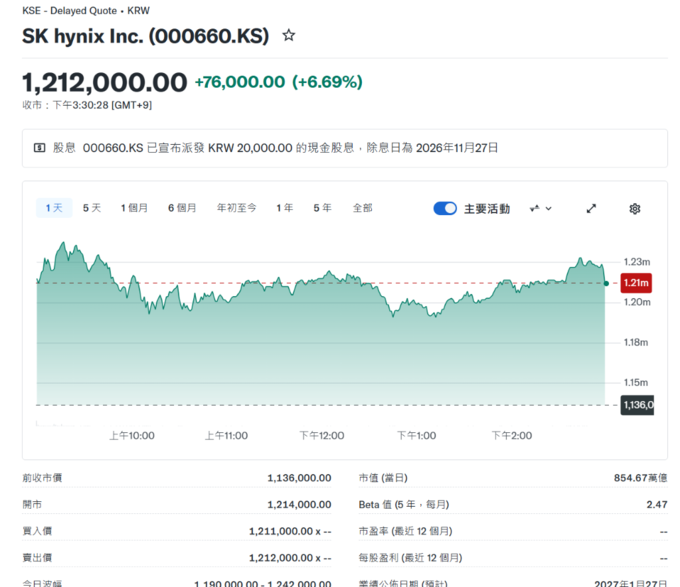
台积电的数据为市场提供了一个积极信号——这家为英伟达和苹果供货的全球领先芯片代工厂公布10月销售额同比增长60%,其股价收于近一周高位。
与此同时,软银集团周二公布了近两年来的首次季度净亏损,原因是对人工智能支出和需求的担忧拖累了其核心持仓的表现。
Anthropic上市前夕推出新模型,IPO估值引发关注
人工智能初创公司Anthropic在即将登陆华尔街之际,发布了其旗舰Mythos和Fable模型的全新版本,意在巩固其在AI领域的领先地位。据路透社报道,这家Claude聊天机器人的开发商此前发出并随即撤回了一份文件,该文件显示其IPO目标募资规模高达693亿美元。
彭博策略师Mark Cranfield就此评论称:“下一个关键问题在于,Anthropic将向投资者让出多大的定价空间。他们是选择一个相对温和的发行价、为首日上涨留有余地,还是将定价压榨到极致?股票交易员希望是前者,这样才能给大盘带来更多积极情绪,尤其是在上市首日表现顺利的情况下。”
通胀数据与美联储动向成市场焦点
在宏观层面,投资者目光聚焦于周二稍晚公布的美国10月消费者价格指数(CPI)数据,市场预期环比涨幅将低于9月。10年期美债收益率小幅下行1个基点至4.87%,美元指数基本持平,延续周一0.5%的跌幅。
富兰克林邓普顿投资组合经理兼高级研究分析师Carol Lye在彭博电视上表示,若通胀持续回落,叠加人工智能基础设施支出潜在降速,美联储可能获得暂停加息的理由。“美联储对通胀高度专注,”她说,“我预计随着通胀下行,他们或许会选择暂停。”
S&P 500指数期货周二上涨0.2%,纳斯达克100指数期货基本持平,欧洲股指期货上涨0.9%。