

微软股价除了最新一次全球宕机之外,还有另一个问题需要担心。Outlook、Teams和Copilot受到影响,使云服务可靠性受到审视;与此同时,公司激进的AI基础设施支出也给投资者带来了另一层挑战。微软增长很快,但要维持这种势头,需要巨额资本投入。随着MSFT逼近一个关键技术阻力区,投资者需要评估的不止一个风险。
全球宕机让微软的云可靠性受到审视
这次事件持续了超过12个小时,扰乱了企业、政府机构和其他组织的正常运作。微软将问题归因于服务器和基础设施故障,并表示没有发现恶意活动迹象。公司最初的恢复工作进展并不顺利,因为一些已经恢复的服务器在流量回流后再次变得无响应。
这次中断还发生在今年早些时候另一场Microsoft 365服务事故之后,使可靠性担忧再次成为焦点。对企业客户而言,稳定的正常运行时间是微软竞争地位的核心。反复故障可能促使大型组织重新考虑对单一云生态系统的依赖。
眼下的财务损失仍不清楚,但声誉风险更难衡量。投资者将关注微软对事件的后续解释,以及公司能否证明其基础设施正在变得更具韧性。
微软1700亿美元AI支出计划引发回报疑问
第二个担忧是微软AI投资的规模。公司正在扩建数据中心容量,以支持Azure、AI工作负载以及不断增长的计算基础设施需求。微软披露,2027财年第一季度资本支出为452亿美元,而管理层预计2026年全年支出将达到约1700亿美元。公司还表示,12月季度的单季资本支出可能超过500亿美元。
这项投资有强劲需求支撑。Azure营收在9月季度增长48%,微软云营收增长30%至639亿美元。商业剩余履约义务也增长73%,至6770亿美元。
不过,核心问题在于,这些需求多快才能转化为回报。沉重的基础设施支出可能压制自由现金流和经营利润率,尤其是在新增产能需要时间才能投入产出的时候。
微软自己的文件警告称,AI采用速度放缓、基础设施利用不足以及计算成本上升,都可能影响未来回报。因此,公司正面临一个艰难平衡:既要投入足够资金抓住AI增长,又不能让资本成本跑在收入增长前面。
Azure增长强劲,但竞争和产能同样重要
微软的云业务仍然是其主要优势,但要维持当前增速并不容易。Azure在最新季度增长48%,管理层预计12月季度按固定汇率计算增长49%至50%。不过,微软也承认客户需求仍超过可用供给,同时部分第三方GPU产能交付出现延迟。
微软股价分析:MSFT能否突破550美元?
微软股价11月13日收于539.44美元,上涨1.08%。该股正接近550至560美元之间的主要供给区,此前的上涨在这里曾遭遇卖压。若能持续突破这一区域,可能强化反弹,并将575美元纳入视野。
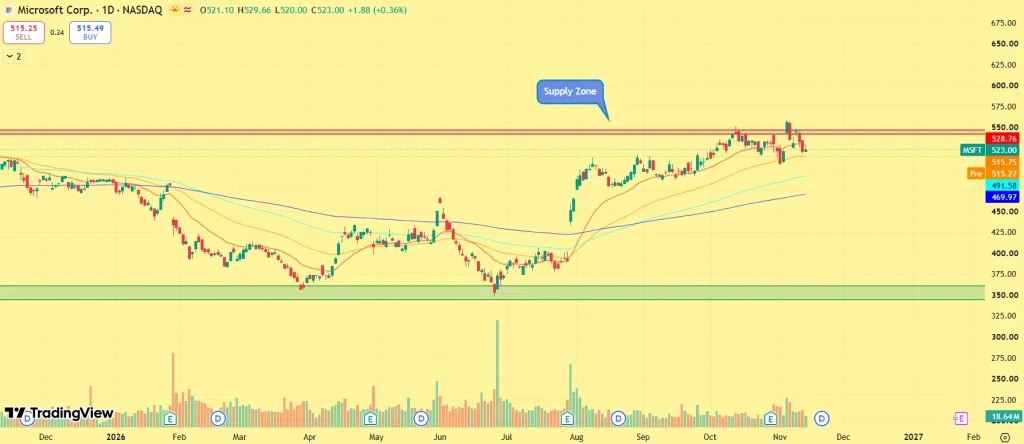
下行方面,515美元是眼前的支撑区域,其后是490至500美元。更广泛的需求区位于375至390美元,但这仍远低于当前交易区间。移动均线继续在现价下方提供支撑,但近期在供给区附近受阻表明买方尚未取得控制权。若突破560美元,技术前景将改善;若跌破515美元,反弹势头可能减弱。
微软投资者接下来应关注什么?
下一阶段将取决于微软能否恢复客户信心,将AI需求转化为可持续收入,并在不牺牲利润率的情况下维持云增长。