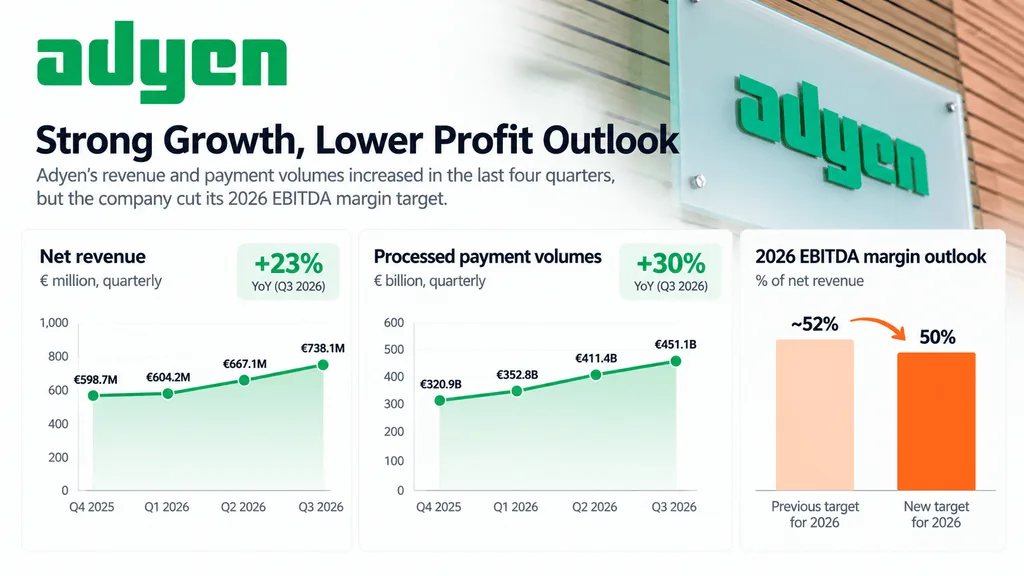
Adyen 股價下跌,原因是公司意外將2026年EBITDA利潤率目標從約52%下調至50%,並撤回了更長期的盈利目標。
根據 Adyen 官方發布的第三季業務更新,淨營收同比增長23%,達到7.381億歐元,高於市場預期的7.303億歐元。處理的支付交易量增長30%,達到45.11億歐元,同樣超過預期。
利潤率前景下調拖拖累 Adyen 股價
Adyen 修訂後的展望反映出公司計畫加快對員工、軟件以及近期收購業務的投入。
公司預計今年EBITDA的利潤率為50%,低於此前約52%的預期。公司還取消了到2028年將利潤率提升至55%以上的目標。
管理層表示,這一調整將為擴大其支付、計費、忠誠度及金融產品業務提供更大的靈活性。
不過,投資者對於失去長期盈利可見性反應負面。路透社稱,該股今年內跌幅已擴大至約40%。
AI 的計費與收購推動 Adyen 的成本上升
Adyen的投資策略正越來越多地超越傳統的支付處理業務。
公司近期收購了 Talon.One 和 Orb,擴大了其在客戶忠誠度管理及計費軟件方面的能力,其中包括為依據 AI 模型使用量向客戶收費的企業提供服務的產品。
聯合首席執行官 Ingo Uytdehaage 向路透社表示,計費服務需求的增長正在推動公司進一步招聘。 Adyen 預計在2026年將新增約1,000至1,100名員工。
公司目前為微軟和 LVMH 等大型企業提供服務,同時也在擴大與 GetYourGuide、Toast 及其他國際商戶的合作伙伴關係。
其 Platforms 部門收入增長46%,明顯跑贏整體業務。 Unified Commerce 收入增長29%, Digital 收入增長16%。
隨著金融科技公司競爭提供超越傳統交易的更多服務,這一擴張正在展開。
例如,Stripe在今年早些時對PayPal的興趣,顯示出圍繞成熟支付服務供應商的整合壓力。
為何投資者質疑金融科技估值
Adyen 维持2026年按固定汇率計算的營收增長預期在21%至23%之間,並預計資本支出將維持在淨營收的約7%。
不過,公司要到2月才會公布2027年的新財務目標,這意味著投資者暫時無法看到其之前的中期盈利基準。
更廣泛的支付行業正面臨來自傳統金融科技供應商和基於區塊鏈的結算基礎設施的競爭加劇。
Visa 不斷擴大的穩定幣戰略以及 OpenUSD 的發展,說明成熟的公司正在探索替代性支付網絡。
__BJW_BOLOKA_00001__
Coinpaper 主編,負責推動以數據為驅動的編輯運營、以 SEO 為導向的內容發現,以及面向受眾的敘事,涵蓋加密貨幣、AI 和金融科技領域。