美國股市週三(10月28日)開盤涨跌不一。人工智能芯片製造商反彈,帶動納斯達克指數和標普500指數走高;而道瓊斯工業平均指數則在聯邦儲備系統利率決議公佈前下滑。
據路透社報導,納斯達克綜合指數開盤上漲0.24%,報26,541.61點;標普500指數上漲0.17%,報7,735.56點。道瓊斯指數下跌0.08%,約42點,報52,335.43點。
此前,以科技股为主的納斯達克指數已連續兩個交易日上漲。儘管市場對AI基礎設施支出和借貸成本的擔憂持續存在,投資者仍重新迴歸半導體板塊。
SK 海力士利潤大增632%,美光和輝達上漲
韓國 SK 海力士公佈季報業績後,存儲芯片公司成為早盤市場情緒高涨的主要推動力。
該公司營業利潤同比激增632%,達約83.3萬億韓元;營收增長328%,達104.6萬億韓元。公司還公佈了一項規模約750億美元的股東回報計劃。
報導指出,這一業績進一步強化了市場對高帶寬存儲器需求依然強勁的預期。
據路透社報導,美光科技盤前上漲約4%,西部數據上漲4.5%,輝達上漲0.8%。AMD上漲1.5%,邁威爾科技上漲1.7%。
不過,希捷科技的走勢與大盤相反,在公佈季報後於開盤前下跌3.7%。
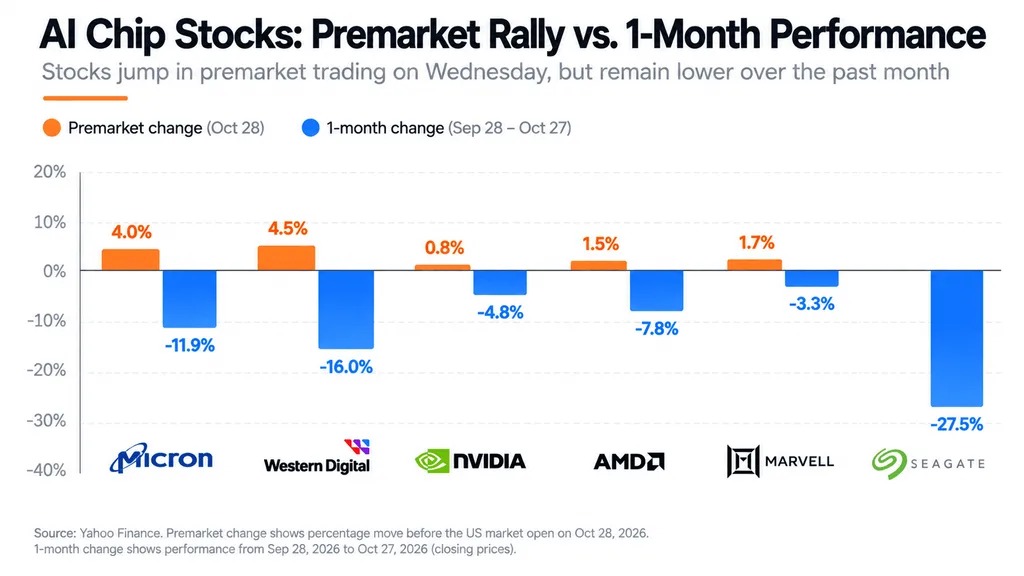
這種分化反映出圍繞 AI 行業的一個更廣泛問題:半導體供應商能獲得可觀利潤,而為底層基礎設施融資的企業卻面臨越來越大的壓力。
近期,這類擔憂進一步升溫。CoreWeave債券的收益率接近15%,引發市場對依賴債務推動數據中心擴張的質疑。
微軟和谷歌面臨6000億美元的支出考驗
華爾街也在為週三收盤後的大型科技公司的財報做準備。
微軟和 Alphabet 將公佈季度業績,投資者將更仔細地觀察雲計算的增長、AI 基礎設施支出,以及巨額投資承諾是否正在產生足夠的回報。
這兩家公司加上亞馬遜在內,2026年在AI基礎設施上的總支出可能接近6000億美元。
相關分析指出,隨著計算能力需求的加速增長,持續上升的資本支出可能對現金流構成壓力。
即將公布的財報,可能決定週三半導體板塊的反彈是否會演變為更廣泛的科技股行情。
美聯儲利率決議可能逆轉華爾街早盤漲勢
市場普遍預計,決策者將把基準利率區間維持在3.75%至4.00%不變。
路透社此前的調查顯示,100位經濟學家中有94位預計10月將暫停加息,而所有受訪者都預計12月還會再加息一次。
不過,通貨膨脹仍處於高位,近期美國國債收益率的上升也使股市前景更加複雜。
高昂的借貸成本與龐大的 AI 基礎設施投資疊加在一起,已經影響了市場情緒。報導指出,這一點在週一的股市反彈中已有體現。
__BJW_BOLOKA_00001__
Maya Bennett 是一名財經記者,曾報導加密貨幣、股票及更廣泛的市場趨勢。她的報導重點包括比特幣、主要數字資產、股票市場、貨幣政策,以及推動投資者情緒變化的經濟發展。她擅長將快速變化的市場故事轉化為清晰、簡潔的報導。