Dintlha tsa Botlhokwa
- 油價反映的是預期,而不仅仅是當前的供給
- OPEC 减產或凍結產量並不能消除地緣政治帶來的價格波動
- 伊朗談判表明,風險溢價可以很快消失
11月2日,油價暴跌逾4%,推動布倫特原油跌破每桶109美元,美國西德克薩斯中質原油(WTI)跌破每桶100美元。同時,全球最具影響力的石油生產國剛剛同意不提高產量目標。
一天前,7個OPEC成員國宣佈,12月將維持現有的產量目標不變。按理說,這一決定應該通過限制新增供給來支撐油價。
但由於涉及伊朗的外交討論提升了中東航運中斷有望緩解的預期,油價反而大幅下跌。
為何在沒有新增供應的情況下油價也會下跌
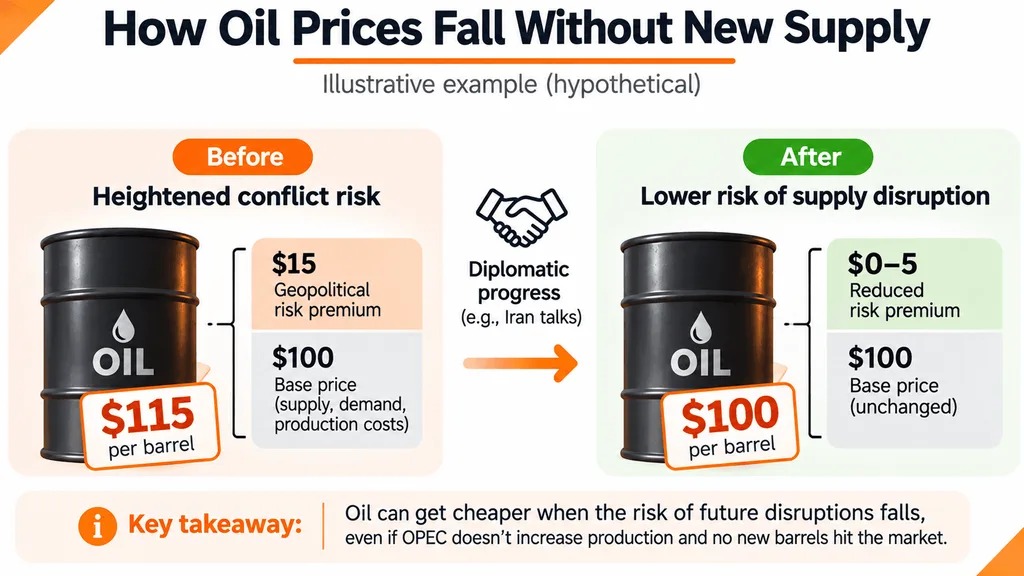
不妨想像,原油交易價格為每桶115美元,因為投資者擔心一次攻擊可能擾亂經霍爾木茲海峽的運輸。
這個價格反映了當前的產量、運輸、預期需求,以及對未來短缺可能性的風險溢價。
如果談判突然讓局勢升級的可能性看起來降低,交易員就可能削減這部分風險溢價,即便市場上並沒有新增一桶原油。
11月2日發生的正是這種情況。
類似的走勢也出現在7月,當時在軍事行動暫時停止後,油價下跌了6%。
不過,期貨價格下跌並不一定意味著實物供應已經恢復。
我們此前曾報導,儘管供應依然緊張,布倫特原油價格仍有所下跌,這說明市場預期與航運實際變化之間存在差異。
為何 OPEC 無法完全掌控油價
OPEC 主要通過協調主要石油出口國的產量目標來影響價格。
減產會縮緊供應,增產則有助於滿足需求。不過,這些決定並不能決定最終有多少原油真正到達買家手中。
在伊朗衝突期間,由於基礎設施受損和航運中斷限制了出口,一些產油國難以完成配額。
此前一份OPEC產量分析也強調了授權產量與實際可供給量之間的這種差別。
油市同樣會對需求預期作出反應。如果交易員預計工業活動會減弱或經濟增長會放緩,他們可能會預期未來原油消費會減少。
即便 OPEC 拒絕釋放更多原油,這也有可能壓低油價。
同時,庫存下降會讓市場對突發中斷更加敏感。沙特阿美此前警告稱,全球石油儲備異常偏低,限制了緊急情況下可用的緩衝空間。
期貨交易員如何在現實變化前推動油價波動
最常被引用的油价來自期貨市場,參與者交易的是未來某一天交割的合約。
航空公司、煉油商和生產商利用這些合約來管理價格風險,而投資基金和其他交易員則根據預期的市場走勢來建立頭寸。
當地緣政治預期發生變化時,期貨交易員可以迅速調整倉位。
這也解釋了為何即使實物供應基本上沒有變化,原油價格有時也會在外交聲明發布後的數小時內出現反轉。
摩根大通最近估計,原油的基本面價值接近每桶94美元,而布倫特原油當時的交易價格高於每桶115美元。這一差距說明地緣政治和運輸風險會影響市場估值,不過這一估計依賴於模型。
還有一個複雜的因素:基準油價下跌,並不必然意味著到岸燃料成本會同步下降。
受損的航運路線、高昂的保險費用以及煉油廠的短缺,都會使實體能源價格維持在高水平。Coinpaper 之前還討論過,即便原油價格下跌,柴油價格依然居高不下的情況。
__BJW_BOLOKA_00001__
Adrian Cole從事金融市場報導已超過6年,主要關注加密貨幣、股票和宏觀經濟趨勢。他追蹤比特幣、主要山寨幣、美股、利率、大宗商品以及推動市場變化的數據。多年來,他撰寫了數百篇市場更新和分析文章,重點關注價格走勢、投資者情緒,以及傳統金融與數字資產之間的聯繫。