

9 月 25 日到期的比特币期权已在 Deribit 完成结算,名义规模约 156 亿美元。随着这批季度头寸退出,围绕期权仓位形成的部分短线支撑也随之减弱,市场接下来更关注宏观利率环境对比特币走势的影响。
期权到期后支撑减弱
根据报道,这批到期期权对应约 18.2 万枚 BTC 未平仓合约,其中看涨期权约 10.6 万枚,看跌期权约 7.6 万枚。主要看涨仓位集中在 9 万美元和 10 万美元执行价附近,而所谓“最大痛点”位于 7.6 万美元一带。
Deribit 的到期规则显示,周五到期期权在世界协调时 08:00 结算。这意味着一大批季度性仓位已经退场,做市商围绕这些仓位建立的对冲头寸,也可能随之消失或转入更远月合约。
BTC仍高于最大痛点
文章同时提到,“最大痛点”并不等同于价格预测。Deribit 对这一指标的定义,是在结算时让期权持有人整体获得最少内在价值的执行价。只有在未平仓合约较大、且临近到期时,这一指标的参考意义才更强。
从结果看,比特币价格仍明显高于 7.6 万美元附近,说明单靠这次衍生品事件,并不足以把 BTC 明显压回更低区间。此前维持在 8.5 万美元附近的表现,也显示市场并未完全被到期因素主导。
美债收益率升至高位
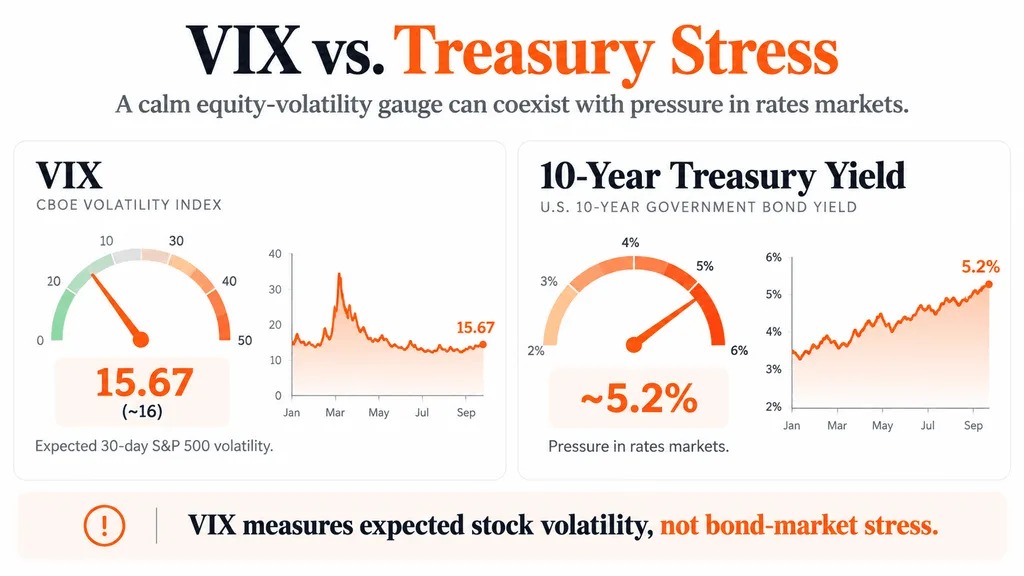
相比期权到期,当前更受关注的是美国国债收益率上行。9 月 24 日,美国 10 年期国债收益率升至 5.20%,30 年期国债收益率升至 5.48%,后者创下 2004 年以来高位。
报道将这一轮上行归因于能源价格偏高、经济增长仍有韧性,以及市场对政府借款规模的担忧。对比特币而言,接近或高于 5% 的无风险收益率,会提高资金持有高波动资产的门槛,也会整体收紧市场金融条件。
在期权到期影响淡出后,比特币短线走势更可能受宏观利率变化驱动。若美债收益率继续维持高位,风险资产面临的估值压力也可能进一步上升。