

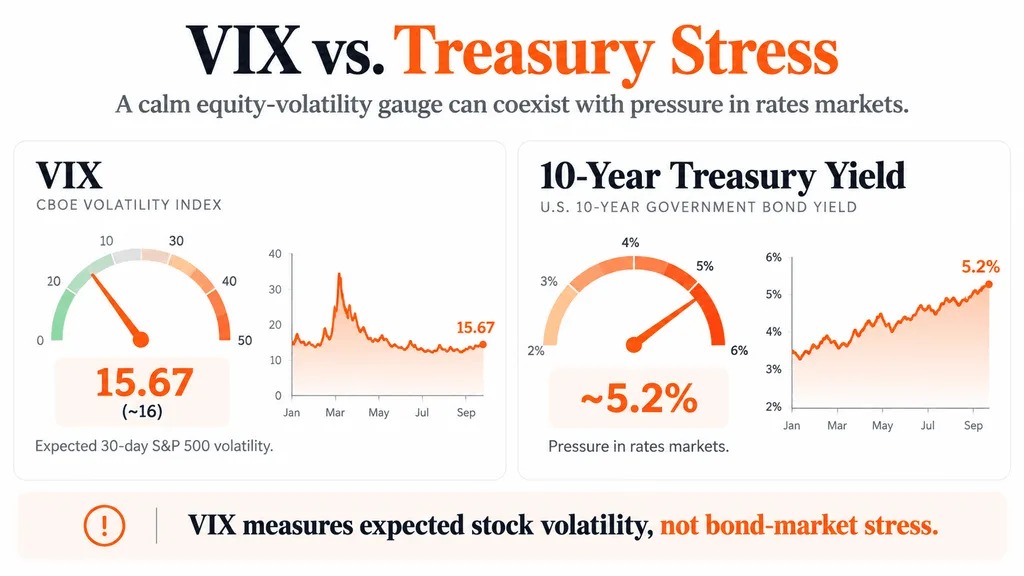
外媒认为,美债收益率升至多年高位之际,VIX仍停留在 16 附近,并不代表市场缺少压力。更直接的原因是,VIX衡量的是标普 500 期权隐含波动率,而不是债券市场的波动幅度。
美债收益率升至多年高位
9 月 24 日,美国 10 年期国债收益率升至约 5.20%,创 2007 年以来新高;30 年期国债收益率升至约 5.48%,为 2004 年以来最高。推动这一轮抛售的因素包括油价上涨、通胀预期走强、财政担忧,以及市场重新押注美联储进一步收紧政策。
VIX主要反映美股波动
芝商所旗下 Cboe 通过标普 500 期权价格计算 VIX,用来估算未来 30 天美股预期波动。按文中说法,VIX在 16 附近,大致对应标普 500 单日约 1% 的预期波动,但并不说明市场一定上涨或下跌。
这也意味着,即便美债收益率快速上行,只要美股整体没有同步出现更大幅度波动,VIX就未必明显抬升。文章称,当前市场正体现出这种分化:债市承压,但全球股市表现仍有韧性。
AI交易热度支撑风险偏好
路透此前报道称,在 AI 相关交易热度和中东紧张局势缓和预期支撑下,全球股市正迈向 8 月初以来表现最好的一周。文章据此认为,股市风险偏好尚未被高收益率完全压制,这也是 VIX维持低位的原因之一。
文章还提到,类似的背离此前也出现在加密市场。即便美债收益率一度升破 5%,比特币、以太坊和 XRP 也没有立刻出现大幅下跌。更早时候,随着油价回落、收益率下行,比特币还一度升破 8.5 万美元。
高收益率压力可能滞后显现
通常情况下,美债收益率上升会压制股票估值。一方面,国债回报率提高后,会与股票争夺资金;另一方面,更高的贴现率会压低未来盈利的现值,对科技股和其他高估值资产影响更明显。
文章认为,这一机制对科技板块和加密资产已经变得更重要,尤其是在 30 年期美债收益率站上 5% 之后,高增长资产面临的估值门槛进一步抬高。不过,市场反应并不一定同步发生。只要盈利预期仍强、AI 叙事继续提供支撑,或者地缘风险暂时缓和,股市仍可能在一段时间内承受更高利率环境。
文章的结论是,VIX当前并非“失灵”,而是在按自身设计反映美股波动预期。债市剧烈波动与 VIX低位并存,更多说明压力集中在不同资产之间,而不是市场风险已经消失。