

油價上漲與美國債券收益率上升,正在加劇全球市場波動,但機構資金並未明顯撤出股市。多數機構認為,只要經濟增長和企業盈利預期仍存,在AI相關的投資主線就沒有被打斷。
美債與油價推高波動
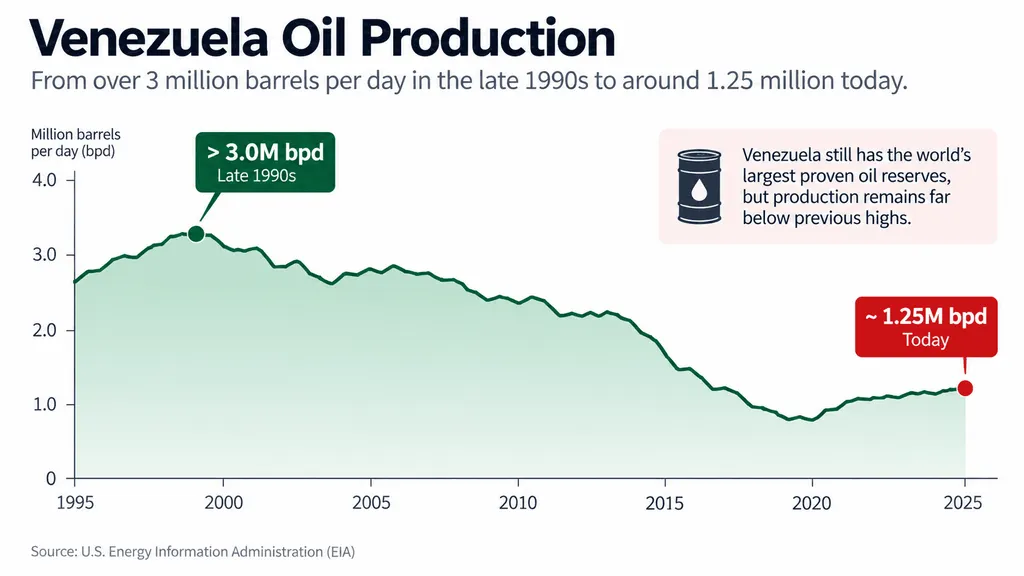
美國10年期國債收益率週二升破5%,全球政府債券拋售隨之持續。同時,受伊朗戰爭帶來的供應衝擊影響,國際油價維持在每桶100美元以上。
儘管利率和能源價格雙雙上漲,全球主要股市今年仍整體上揚。標普500指數年内上漲超過10.8%,納斯達克綜合指數上漲11.8%,道瓊斯工業平均指數上漲8.4%。韓國、日本和歐洲股市也同步走強。
基金經理仍超配股票
美國銀行最新的全球基金經理調查顯示,夏季一度出現的過度樂觀情緒已有所降溫,但投資者整體仍對增長和盈利前景持樂觀態度,並預計 AI 支出將繼續維持在高水平。
調查覆蓋170名投資者,管理資產合計4700億美元。結果顯示,9月仍有淨49%的基金經理超配全球股票。雖然較上月略有回落,但股票仍是最常見的超配資產。相比之下,債券配置降至2022年5月以來的最低水平。
機構繼續押注 AI 支出
貝萊德投資研究所表示,收益率上升並不必然與看多風險資產相沖突,關鍵在於收益率為何上升。如果更高的收益率反映的是投資和增長走強,那麼更強的盈利能力可以部分抵消融資成本上升的壓力。基於這一判斷,貝萊德繼續超配美國股票和 AI 相關資產。
BRI Wealth Management 投資主管 Toni Meadows 表示,圍繞 AI 的“淘金”情緒意味著市場將會階段性重新評估投資方向。她認為,目前出現的質疑未必會打斷 AI 的發展軌跡,但市場可能會經歷一輪暫停和重新定價。
Federated Hermes 高級投資分析師 Tej Sthankiya 表示,近期 AI 板塊回落為長期投資者創造了機會。不過他指出,短期風險偏好仍明顯受到利率、油價和地緣局勢的影響。同時,AI 数据中心擴張仍受關鍵半導體晶圓和電力供應的約束,短期內看不到這些瓶頸明顯緩解。
瑞銀全球財富管理首席投資官 Mark Haefele 则認為,市場更應關注的不是前沿技術開發是否會放緩,而是 AI 需求和商業化能否繼續擴大。他表示,更嚴格的 AI 安全措施可能改變行業競爭格局,但目前提出的方案,還不足以說明 AI 資本開支週期已經結束。