當市場將醫療和消費必需品視為 AI 交易的避風港時,這些「安全資產」本身已悄然演變為新的泡沫。美國銀行最新研究顯示,美股防禦性板塊的泡沫風險讀數已超越科技股、納斯達克甚至比特幣,這一現象與1999年互聯網泡沫頂峰时期的市場結構高度吻合。
美銀衍生品團隊在最新一期的《全球股票波動率洞察》報告中指出,隨著AI交易的動搖,資金湧入醫療和消費必需品板塊的「避險輪動」已將這兩個板塊的泡沫風險指標(BRI)推至歷史高位。截至10月23日,美國醫療板塊BRI讀數約為0.8,為美銀追蹤的所有資產中最高,消費必需品約為0.74,能源約為0.7;相比之下,科技板塊僅約0.5,納斯達克約0.3,「七巨頭」僅約0.25。
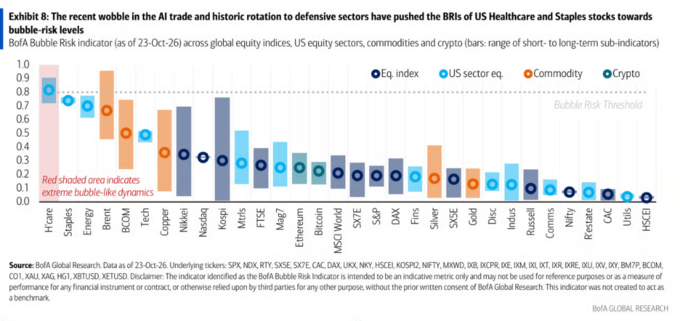
這一格局意味著,原本用於對沖 AI 風險的「防禦性」資產,其價格泡沫化程度已明顯高於其所對沖的標的本身。同時,美銀全球金融壓力指數上週從 +0.09 上升至 +0.20,創下 4 月以來的最高水平,市場整體壓力環境正在趨於惡化。
防禦性板塊 BRI 超越科技股,歷史先例指向互聯網泡沫頂峰
美銀的 BRI 是一個純粹基於價格的指標,綜合資產的回報率、波動率、動量及「脆弱性」,生成0至1之間的單一泡沫讀數,0.8以上被標記為泡沫風險偏高。該指標曾於今年6月率先標記納斯達克跨越「泡沫閾值」。
美銀本周新增了一張覆蓋30年的BRI熱力圖,追蹤標普500各板塊的歷史讀數。數據顯示,在1990年代末互聯網狂熱期間,以及2020年後的新冠疫情行情中,泡沫讀數幾乎在所有板塊同步走高,防禦性板塊亦不例外。
美銀據此得出結論:在結構性泡沫市場中,即便基本面並不支持,各板塊均可能出現泡沫化動態。換言之,當整個市場進入反身性循環時,連牙膏和製藥公司也會開始像動量股一樣交易。美銀認為,醫療和消費必需品板塊出現泡沫跡象,進一步證實了其之前的判斷——市場正走向「日益反身性、容易暴漲暴跌的機制」。
泡沫仍屬局部,與2000年頂峰仍有差距
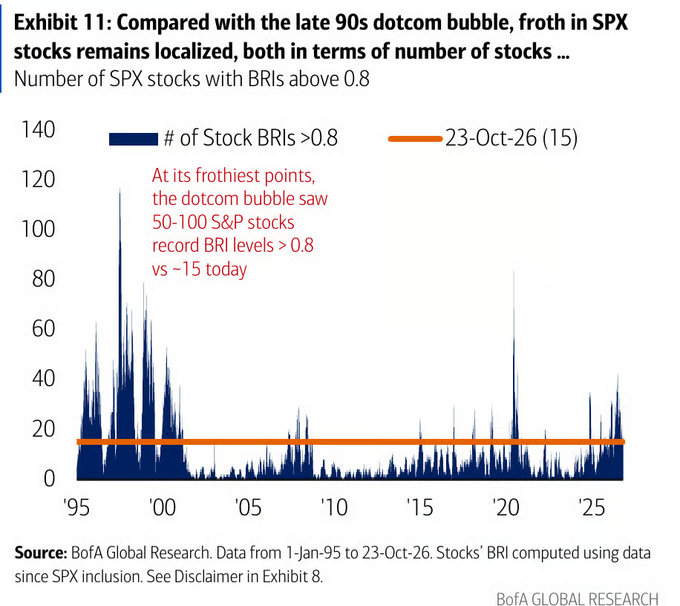
儘管信號令人警惕,美銀同時強調,目前泡沫的擴散程度遠不及2000年。目前標普500中BRI超過0.8的個股約有15隻,而互聯網泡沫最瘋狂時期這一數字為50至100隻。
從市值權重來看,差距更加懸殊:目前這15隻個股合計僅佔標普500市值的約2.2%,而互聯網泡沫頂峰時期這一比例高達20%至40%。
這15隻個股的構成頗為耐人尋味,足以讓任何1999年的日内交易者感到困惑:Moderna(MRNA)、Zebra(ZBRA)、CrowdStrike(CRWD)、IFF和Revvity(RVTY)位居前列,可口可樂(KO)、Amgen(AMGN)、Cboe(CBOE)和Palo Alto(PANW)緊隨其後。可口可樂出現在泡沫股名單上,本身即是當前市場異象的最佳注腳。
泡沫蔓延至高股息與低波動主題,金融壓力指數升至4月高位
美銀已將 BRI 扩展至熱門股票主題的追蹤。在各主題中,雲計算的泡沫讀數最高(儘管尚未達到極端水平),其次是油氣和高股息。單週漲幅最大的是高股息股票,其次是低波動率股票和生物科技——這意味著泡沫正蔓延至那些「讓你安心等待收益」的資產類別。
在美銀自定義的投資組合中,熱門領域較為分散:巴西大選相關的投資組合的讀數高達0.94,美國網絡安全相關的投資組合為0.92,美國軟件產業為0.76,石油與天然氣(不包括可再生能源)為0.73,製藥行業的超大型計算能力相關的投資組合為0.70,日本的防禦性股票投資組合也為0.70。而讀數接近於零的則是中國互聯網、澳門博彩業以及中國反內卷相關的投資組合。
与此同时,美銀全球金融壓力指數上升至+0.20,為4月以來的最高水平,大宗商品和股票是壓力最集中的資產類別,原油隱含波動率壓力上升至7月31日以來的最高水平,歐洲壓力指數亦已超過長期中位數。美銀的GFSI風險配置器已從前一周的中性轉為低配4.9%。
美銀建議採用非對稱保護方式,而非直接減持倉位
面對上述信號,美銀明確表示,BRI的高讀數是“警示”信號而非“離場”信號:歷史數據顯示,讀數超過0.8後,近期下行風險有所上升,但上行空間大体相當,因此該行傾向於增加非對稱保護,而非直接賣出。
美銀上週推薦的具體交易策略為「認沽期權交換」:買入 XLP 或 XLV 的11月認沽期權,同時賣出等名義金額的 XLK 11月認沽期權,可獲得少量淨權利金(分別約為0.23%和0.20%,以10月19日開盤價計算)。
這一策略的邏輯在於:當市場上所有人將資金都投入同一批「安全」標的時,這些標的就不再安全了。互聯網泡沫時期的經驗提醒投資者,當流動性充斥整個市場時,泡沫最終會出現在每一個角落,包括那些本應具有免疫力的防禦性板塊。隨著金融壓力升騰至4月的高位,下一階段市場的焦點,或許會從「持有哪些泡沫」轉向「哪個泡沫會率先破裂」。