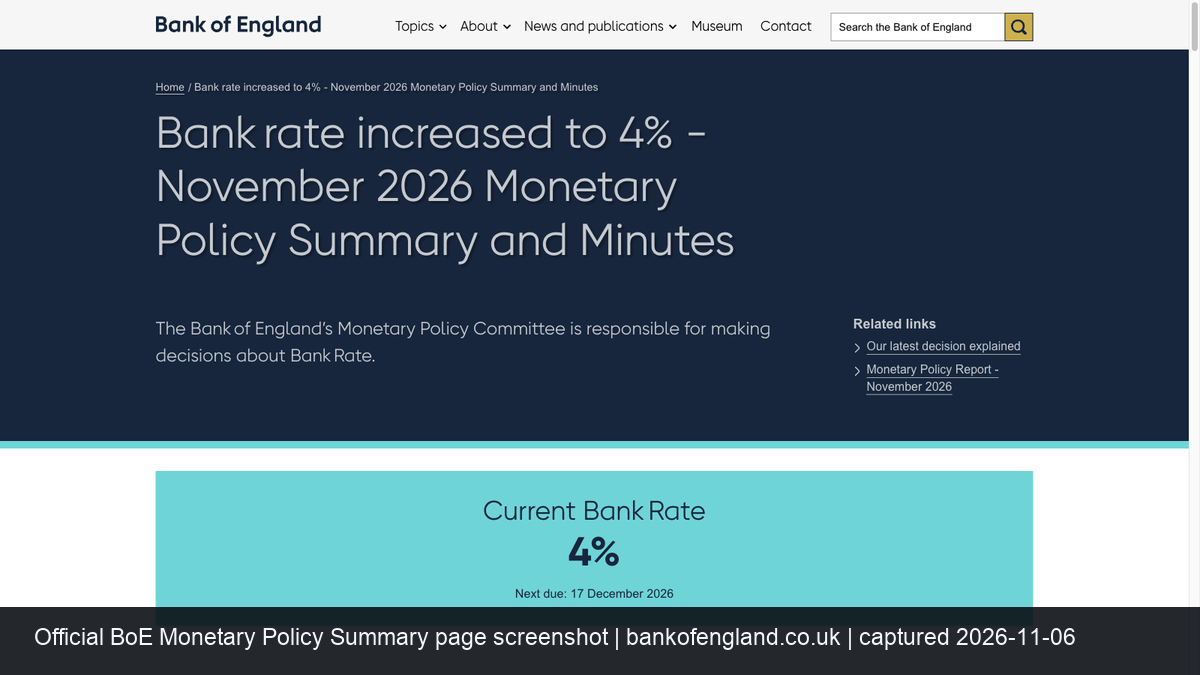
一次加息可以用一個數字來表示,但英國央行11月的決定更像是對一個時間問題的回答:能源價格的上漲究竟只是短暫的衝擊,還是會影響到工資、服務價格和通貨膨脹預期,並持續比預期更長的時間。11月5日公佈的會議結果顯示,貨幣政策委員會以8比1的投票結果決定將銀行利率上調25個基點至4%;唯一的一張反對票則主張一次上調50個基點至4.25%。分歧不在於能源已經變貴這一事实,而在於應該用多大的力度來防止第二輪效應。對家庭而言,這不是會議室裏的抽象爭論,而是會同時反映在能源賬單、房貸利率和實際購買力上。
油氣價格將預測再次推高
英國9月消費者物價指數同比上漲3.5%,其中直接能源影響約貢獻1個百分點。央行預計,通貨膨脹將在2027年年中升至約5%,隨後隨著能源同比基數消退、限制性貨幣政策繼續傳導而回落。這條路徑意味著通貨膨脹尚未達到頂峰,家庭未來幾個月所面臨的賬單壓力仍可能增強。
會議資料提供了衝擊的溫度。以截至10月27日的15個英國工作日平均計算,近月布倫特原油期貨為每桶108美元,英國近月天然氣期貨為每薩姆216便士,分別比7月報告時高出38%和81%。能源價格不是抽象變量:它首先影響汽油、取暖和電費,再通過運輸、生產與服務成本影響更廣泛的價格。
為何8個人選擇25個基點?
多數委員認為,25個基點足以對更持久的通貨膨脹風險作出反應,同時保留繼續觀察的空間。能源衝擊如何傳導至其他商品和工資,目前尚無即時答案。一些企業通過套期保值或長期合同,暫時還未承受全部油氣價格的上漲;另一些企業可能會先壓低利潤率,而非立即提價。這將使得間接影響延後出現,如果政策僅依據當月數據來判斷,就容易將「尚未發生」誤判為「不會發生」。
与此同时,緊縮政策已影響到融資條件。會議記錄提到,9月份以來基準兩年期抵押貸款利率上漲了近50個基點。更高的利率將壓低需求和投资,也會增加即將進行再融資的家庭的月供。貨幣政策需要防止通貨膨脹固化,但卻不能假裝加息沒有代價。
那50個基點的反對票在擔心什麼
支持更大幅度加息的委員認為,通貨膨脹風險明顯向上偏移,工資增長和服務通貨膨脹仍高於與目標一致的水平。能源與食品又是家庭最敏感的價格,持續高涨可能影響2027年的工資談判。一旦企業和勞動者開始按更高的通貨膨脹定價,央行之後需要付出更大的需求代價,才能把預期拉回來。
但50個基點也意味著更強的即時衝擊。央行面臨的是典型的兩難困境:能源供給受到地緣衝突的影響,加息無法產生一桶石油或一立方米的天然氣;它能做的就是壓低其他需求,避免一次外部衝擊擴散為普遍的價格上漲。力度太輕,信譽可能會受到損害;力度太重,又可能讓本已承受壓力的家庭和企業承擔過多的成本。
市場不應將4%理解為終點
英國央行沒有給出預設的利率路徑。未來的決定取決於工資、服務價格、企業定價、需求和能源市場的變化情況。會議資料中的預測也是以期貨曲線等條件為基礎的,如果地區衝突緩和,油氣價格可能回落;如果供應設施進一步受損,價格又可能高於目前的曲線。所謂「預計年中5%」並非保證,而是在各種條件組合下的中心路徑。
對於投資者而言,更值得關注的並非下一次會議是否機械性地再加息25個基點,而是第二輪效應是否會出現。如果工資增長率持續居高不下,企業開始將能源成本普遍轉嫁給消費者,政策將會更加傾向於緊縮;如果需求減弱,利潤率足以吸收成本且油價回落,繼續緊縮的必要性就會降低。
這次決定釋放的核心訊息是,中央銀行已不再將能源衝擊僅視為會自行消退的「噪音」,但也不認為它必然會演變成長期通貨膨脹。4%只是一項風險管理行動,而非勝利宣言。真正的考驗,還需等待未來幾個季度的工資單、服務價格和家庭預期來評判。