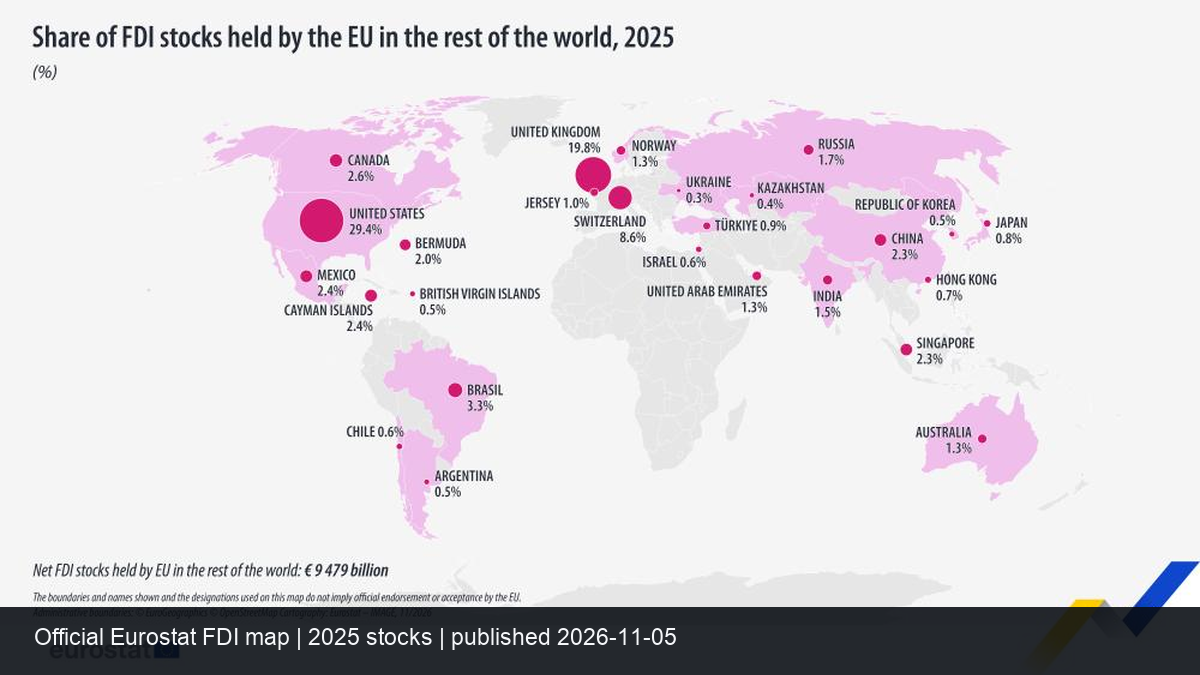
一個接近9.5萬億歐元的數字下降了2.3%,這很容易被簡化為「資本外逃」。但外國直接投資的存量並不只是一張記錄新資金流入流出的明細表,它還會受到匯率、資產估值、企業重組和特殊目的實體的影響。Eurostat 11月5日公佈的2025年數據顯示,歐盟居民持有的非歐盟直接投資存量降至94,790億歐元,比2024年的97,010億歐元減少了2.3%;而非歐盟投資者持有的歐盟內存量則降至69,880億歐元,同比下降2.8%。
兩個方向都在縮小,但規模並不對稱。
歐盟的對外直接投資存量仍明顯高於外部投資者在歐盟的存量,差額接近2.5萬億歐元。這反映了歐洲企業和投資載體在全球擁有大量長期權益,也說明了不能單憑單邊下降來判斷其吸引力。如果對外與對內投資量同時減少,估值和集團結構調整就可能與實際撤資一起發揮作用。
對於内存量從2022年的78780億歐元的高點持續下降,值得繼續觀察。但存量的下降並不會自動告訴我們減少發生在哪些行業、是出售經營資產還是內部重組,也不能直接替代當年的投資流量。要判斷企業是否真正撤退,還需結合併購、綠地投資、收益再投資和跨國集團的資產負債表。
美國和英國仍佔據最重的兩端
2025年底,美國吸收了歐盟對外直接投資存量的29.4%,金額為27910億歐元;英國佔19.8%,為18770億歐元。兩者合計接近一半。其後是瑞士的8120億歐元,佔8.6%;巴西、加拿大等經濟體所佔比例更小。這種分配說明歐盟企業的海外資產高度集中於成熟市場,任何匯率或估值變化都可能顯著影響總量。
反方向也相似。美國投資者持有歐盟內20750億歐元的直接投資存量,佔29.7%;英國為12620億歐元,佔18.1%;瑞士為6020億歐元,佔8.6%。跨大西洋投資關係仍是歐盟資本網絡的主幹。數字下降並沒有改變這種結構,只是提醒市場,地緣風險、利率與企業利潤會通過少數大經濟體快速傳導。
特殊目的實體讓地圖看起來更複雜
Eurostat 特別強調特殊目的實體的重要性。2025年底,這類實體佔歐盟對外直接投資存量的26.2%,佔世界其他地區在歐盟投資存量的33.3%。它們常被用於集團融資、持股、稅務或資金中轉,註冊地未必等於最終生產和就業所在地。
這就是為何開曼群島、百慕大等司法管轄區在投資存量表中會佔有顯著的位置。看到某地的份額增加,不能立刻推斷工廠和研發中心正在遷往那裡;看到份額下降,也不能簡單地理解為實體業務消失了。分析者需要區分直接交易對手和最終投資者,並識別資金是否只是穿過一層公司結構而已。
「存量下降」應當怎樣讀
第一步是承認數據會有修訂。直接投資統計依賴企業申報、跨境結構識別和估值,後續信息可能會改變初值。第二步是將存量和流量分開:存量回答「某個時點累計持有多少」,流量回答「這段時間淨增加或減少多少」。第三步是結合價格和匯率。如果一家海外公司的市值下降,即使歐盟母公司一股未賣,對外投資存量也有可能減少。
對於政策制定者而言,更有意義的問題是結構是否支持實體經濟:新增資本是否進入了生產、技術和就業領域,利潤是否被再投資,關鍵行業是否過度依賴單一來源。對於企業而言,則需要關注融資成本、監管差異以及供應鏈重組如何改變跨境資源配置。一個總量百分比只是一個切入點,而非最終結論。
2025年的數據確實顯示歐盟的跨境直接投資資產雙端同時收縮,但這並沒有單獨證明「去歐洲化」或「歐洲資本外逃」。更謹慎的解讀是:全球長期投資網絡在估值、利率和企業重組中重新定價,而美國與英國仍牢牢佔據核心位置。下一步要觀察的,是這種賬面收縮是否會持續,以及它是否最終會影響到實際投資和就業上。