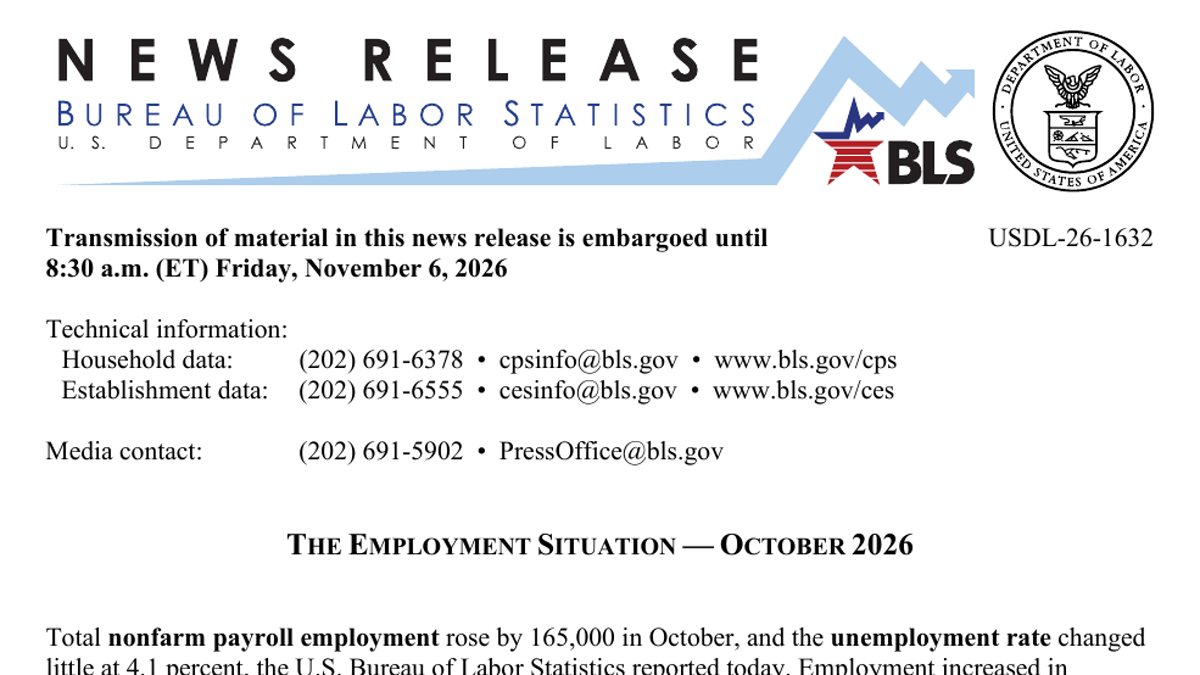
美國10月非農就業增加16.5萬人,明顯高於過去12個月平均每月4.8萬人的增幅;失業率則維持在4.1%左右。單看這兩個數字,勞動力市場似乎重新加速。但11月6日美國勞工統計局發布的完整報告中,還有三處不那麼樂觀的訊息:出於經濟原因,兼職人數增加,勞動參與率仍低,工資增速雖有支撐卻沒有繼續上升。市場真正需要判斷的,不是「這些數據是好是壞」,而是新增崗位能否轉化為持續的收入和更廣泛的就業機會。
新增崗位集中於少數行業
專業和商業服務當月增加7萬人,其中專業、科學和技術服務增加3.3萬人,行政支持及廢物管理增加2.8萬人。醫療保健增加4.2萬人,運輸和倉儲增加2.5萬人。製造業也增加1.9萬人。幾大行業合計解釋了大部分新增崗位,說明企業並非全面擴招,而是在服務需求、醫療與物流等特定領域補充人員。
集中並不一定是壞事。專業服務和製造業的改善,可能代表企業投資與訂單較前期回穩;醫療就業則長期受到人口結構和服务需求的支撐。但若零售、信息、金融、休閒飯店和政府等主要行業幾乎沒有變化,16.5萬就不能被理解為所有行業共同升溫。對求職者而言,機會在哪些行業,比全國總數更重要。
失業率沒有上升,並不代表每個人都更容易找到全職工作
家庭调查显示,失業人數約710萬,失業率4.1%,自3月以來一直維持在4.1%至4.3%的狹窄區間內。表面穩定的同時,因經濟原因從事兼職的人數增加了33.9萬,升至480萬。這些人希望從事全職工作,卻因為工作時間被削減或找不到全職崗位而只能選擇兼職。
勞動參與率為61.9%,就業人口比例為59.3%,當月兩者變化不大。參與率沒有明顯回升,意味著失業率的穩定不能完全等同於勞動力供給變強。長期失業者約200萬,佔全部失業者的27.6%。當一個市場既能新增崗位,又讓更多人處於非自願兼職或長期失業狀態時,最適合的描述不是「過熱」或「衰退」,而是「分化」。
工資仍在增長,但沒有發出新的加速信號
私營非農業雇員的平均時薪當月上漲14美分至38美元,環比上漲0.4%,同比上漲3.1%。生產和非管理崗位的平均時薪升至32.75美元。工資增速仍高於許多歷史時期,但並沒有像就業總量那樣突然跳升。平均每週工作時數保持在34.4小時,製造業的平均工作時數為40.5小時。
工資與工作時數共同決定家庭所獲得的勞動收入。如果企業只是增加人數,卻縮短人均工作時數,收入動能未必會同步增強;本月總工作時數穩定,至少沒有出現明顯的收縮。對於聯邦儲備系統(FED)而言,3.1%的工資同比增速既不足以單獨證明通貨膨脹將再次失控,也不足以弱到需要立刻將勞動力市場視為衰退。
上修讓過去兩個月看起來更強
8月新增就業人數上修5.3萬至18.6萬,9月上修3.1萬至6萬,兩個月合計比此前估計多8.4萬。這些修正來自更多企業的報告以及季節性調整的重新計算。這提醒投資者,初步數據並非最終結果。10月的16.5萬人數未來也有可能發生變化,因此政策判斷不應該只依賴一個數字。
上修與本月的增長疊加,將會降低市場對經濟突然失速的擔憂,也可能讓降息預期更加謹慎。但利率決定還需結合通貨膨脹、消費、信貸和金融條件。就業報告能說明企業仍在招人,卻無法單獨回答需求是否會持續,也不能證明工資上漲會完全傳導到物價。
一份「夠強但不均勻」的報告
這份報告最重要的理解轉折在於,將16.5萬這個總量拆分成崗位分配、兼職質量、參與率以及工資等幾個方面來分析。確實,這個總量比過去一年的平均水平要好,前兩個月甚至還有所提升;但由於招聘活動集中、非自願性兼職的比例上升,以及長期失業者佔比較高,這說明市場並未恢復到每個人都能輕鬆找到理想工作的狀態。
對於家庭而言,真正值得關注的是自己所處行業的需求和工時;對於企業來說,是工資成本與招工難度是否再次上升;對於市場而言,則是後續數據能否證明10月的波動並非偶然。美國勞動力市場仍具有韌性,但這種韌性更像是幾根承重柱在發揮作用,而非整座建築物同時被抬升。