

Merlin、Inc。(納斯達克代碼:MRLN)在11月12日公佈2026年第三季度業績後,股價盤後飆升54%,至1.49美元。表面上看,這份財報相當亮眼,但故事遠不止股價突然大涨這麼簡單。
這家自主航空公司報告 GAAP 的淨利為7380萬美元,較去年同期的2670萬美元虧損大幅扭轉。不過,這筆利潤背後有一個相當重要的說明:其中包含了與認股權證負債公允價值變動相關的1.036億美元的非現金收益。剔除這項會計收益後,公司的經營情況就沒有那麼亮眼了。
業績顯示經營層面仍承受壓力
Merlin 第三季度營收為346萬美元,高於去年同期的192萬美元。雖然這一增長幅度具有意義,但公司在經營層面距離盈利仍相當遠。
調整後,EBITDA的虧損為2410萬美元,較2025年第三季的1360萬美元虧損有所擴大。不過,與2026年第二季的2780萬美元虧損相比,虧損已有所收窄。
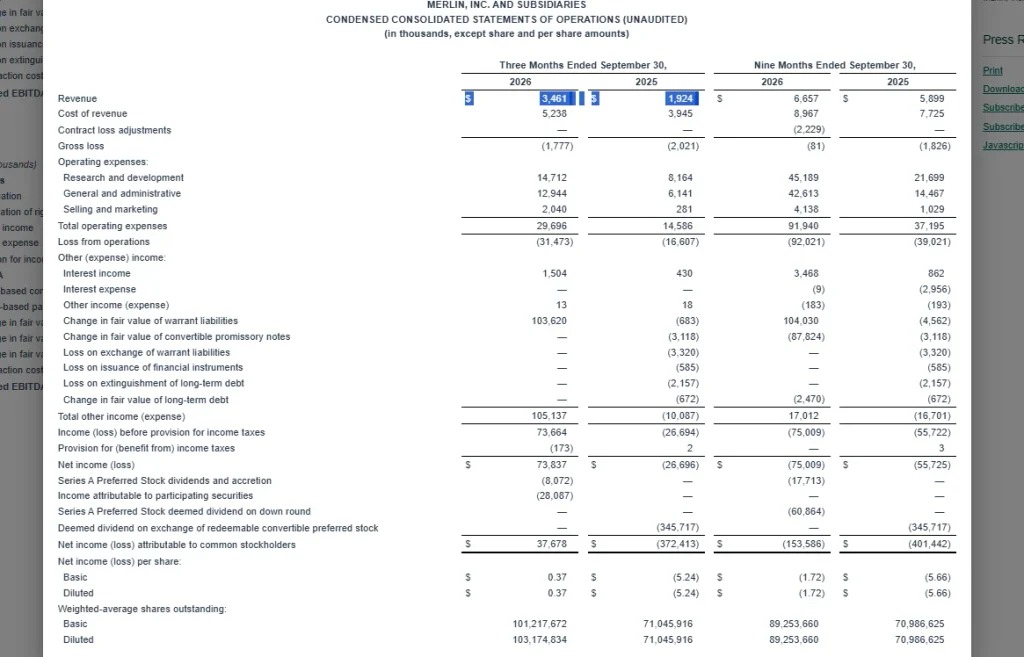
營運費用也明顯上升。研發費用達到1470萬美元,管理及行政費用合計1290萬美元。公司錄得約3150萬美元的營業虧損。
顯然,這筆會計利潤不能被誤認為是經營層面的真正好转。
國防合同給予了 Merlin 實質性的支持
看多的理由主要來自合約進展。Merlin 获得了美國特種作戰司令部(USSOCOM)的一份價值890萬美元的任務訂單,用於推進其C-130J自主飛行項目的下一階段工作。該項目將把飛機自主化計劃推進到集成階段。
此外,美國非洲司令部(AFR 代幣發行M)選擇與 Merlin 簽訂一份價值50萬美元的合同,用於支持一項基於 Cessna 208B Grand Caravan 的自主傷員後送演示。
根據X上的一則樂觀帖子,C-130J的整合過程可能需要大約六個月,隨後還將進行地面和飛行測試。這些進展帶來了實際的合同機會,但成功執行仍然至關重要。
Merlin 股價能否延續漲勢
截至9月底,Merlin持有現金、現金等價物及短期投資共1.616億美元,而6月底為1.839億美元。該公司沒有債務。
管理層目前計畫將2027年的營運費用大幅壓低至2026年的水平以下,並將支出集中在已獲得資金支持、收入前景更明確的項目上。公司表示,其目標是在不再融資的情況下支撐營運至2029年。
与此同时,X上的看多情緒也在升溫。一位交易者在股價大幅上漲後給出了2.80美元的目標價,理由包括日線阻力位突破、成交量以及重新站上均線。不過,這只是個人交易判斷,並非公司指引。
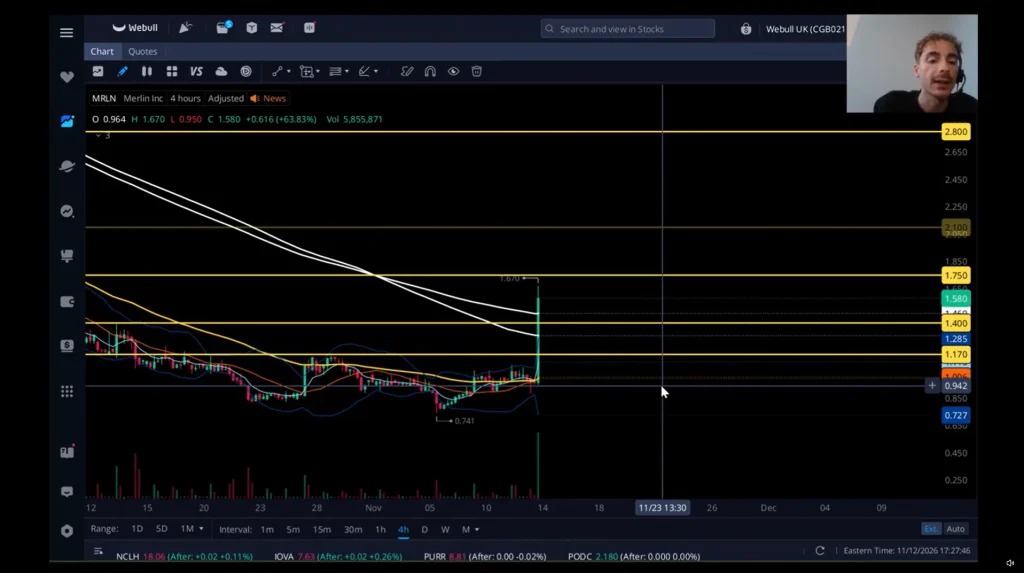
對於 Merlin 的股價而言,真正的考驗不在於交易者能否推動下一輪上漲,而在於國防合同能否轉化為收入,以及運營虧損和現金消耗能否得到控制。