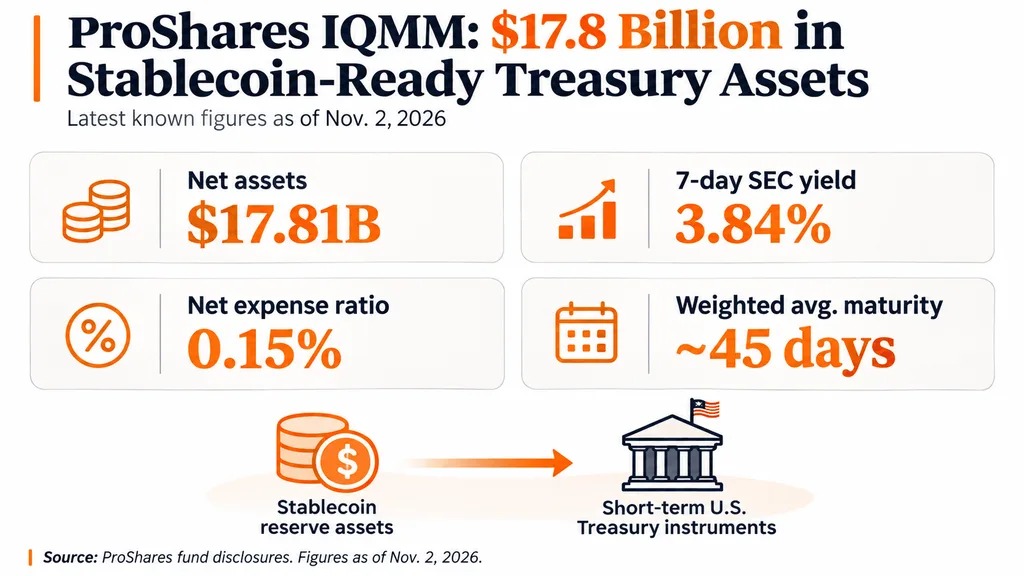
該基金於2026年2月推出,目標客戶是在《GENIUS法案》框架下管理穩定幣儲備的機構,凸顯出圍繞數字美元所產生的美債收益競爭正在形成。
IQMM 僅投資於現金和美國短期國債,單項投資的剩餘期限限制在93天或以下。
此結構與《GENIUS 法案》下的儲備要求相符合,使得符合條件的穩定幣發行方能將該ETF計入其支持資產的一部分。
與傳統的貨幣市場基金不同,IQMM在交易所進行交易,每日計算兩次淨值,并提供當日結算。
這些特點對於管理數十億美元可兌換代幣的公司來說尤其具有吸引力。
其0.15%的年度淨費率帶來了持續性的管理費機會。若以178.1億美元資產作為示例計算,在資產規模和費率不變的情況下,這一費率每年約相當於2670萬美元。
這一機會正吸引著競爭者。Franklin Templeton 已經調整其機構基金,以適應受監管的穩定幣儲備,而 BlackRock 之前也重新組建了一隻針對同一市場的美國國債流動性基金。
誰真正從美債交易中獲利?
其經濟邏輯始於客戶用美元兌換穩定幣。
發行方將符合條件的儲備資產投資於能產生利息的工具,而持有者通常獲得的是旨在維持1美元價值的代幣。
由此產生的儲備收入支撐了穩定幣發行方,而資產管理公司則收取投資管理費。
Circle 體現了這一業務的規模。該公司2026年第二季的儲備收入達到6.677億美元,佔其營收的95%以上。
不過,營收並不等於利潤。分銷合作夥伴、託管服務供應商以及運營開支也會消耗相當大的一部分收入。
面向穩定幣的貨幣市場ETF中的隱性風險
如果投資者迅速贖回穩定幣,發行方可能需出售大量 ETF 持倉以籌集現金。
隨著穩定幣的應用範圍擴大,這一機會的受益者已不再限於代幣發行方,還延伸至資產管理公司、托管機構和金融中介。
_BJW_BOLOKA_00001__
Ethan Mercer 是一名財經記者,專門報導加密貨幣、股票和全球經濟。他學過經濟與金融,之後轉向市場報導,尤其關注比特幣、股票、貨幣政策和投資者情緒。他的工作重點是解釋每日市場波動及其背後的更廣泛趨勢。